Con l’aumento dei tassi debitori degli ultimi sei mesi, torna l’interesse per i mutui con tasso fisso.

Infatti, la crescita degli indici Euribor e IRS relativa all’ultimo trimestre dell’anno scorso, spingendo,

i potenziali mutuatari a optare per il mutuo a tasso fisso accantonando quello variabile, ormai persino più caro.

L’indice Euribor 3 mesi ha segnato un valore medio dell’1,43% a ottobre e 2,23% a dicembre,

l’indice IRS a 20 anni sullo stesso periodo è invece sceso da un valore medio di2,96% a 2,57%.

Mentre i tassi Euribor seguono la politica monetaria BCE, l’andamento IRS incorpora la correzione sul lungo periodo,

ma essendo interpretata come meno stringente nei prossimi mesi, con i primi rallentamenti dell’inflazione,

fa propendere i consumatori verso il tasso fisso.

Allo stesso tempo è aumentata drasticamente la rata per privati e famiglie con già all’attivo un mutuo a tasso variabile.

La domanda di mutui con finalità surroga sul canale online, in particolare, è aumentata dall’8% del secondo trimestre

e all’11% del terzo trimestre fino al 24% del quarto trimestre 2022.

È ragionevole attendersi che questo ulteriore aumento atteso dell’Euribor 3 mesi – oggi a valori attorno allo 2,30%

potrà indurre un crescente numero di mutuatari con contratti a tasso variabile a considerare una surroga del proprio mutuo

verso una soluzione a tasso fisso o a tasso variabile con CAP.

Prorogato dal 31 marzo al 30 giugno di quest’anno il termine per presentare le domande di accesso alle garanzie potenziate del Fondo di garanzia prima casa per i mutui

Più tempo per chiedere i mutui agevolati destinati ai giovani. Un emendamento al decreto Milleproroghe, all’esame delle commissioni Bilancio e Affari Costituzionali del Senato, riformulato dal governo ha prorogato dal 31 marzo al 30 giugno di quest’anno il termine per presentare le domande di accesso alle garanzie potenziate del Fondo di garanzia prima casa per i mutui. La platea dei beneficiari sono le giovani coppie, i nuclei familiari monogenitoriali con figli minori o i giovani sotto i 36 anni con un contratto di lavoro atipico e con un reddito non superiore a 40mila euro.

Il Fondo Prima Casa è rivolto a tutti i cittadini che, alla data di presentazione della domanda di mutuo per l’acquisto della prima casa, non siano proprietari di altri immobili a uso abitativo (anche all’estero), salvo il caso in cui il mutuatario abbia acquisito la proprietà per successione causa morte, anche in comunione con altro successore, e che siano ceduti in uso a titolo gratuito a genitori o fratelli.

Le categorie (c.d. prioritarie) alle quali è riconosciuta la priorità nell’accesso al beneficio del Fondo e l’applicazione di un tasso effettivo globale non superiore al tasso effettivo globale medio (TEGM) pubblicato trimestralmente dal Ministero dell’Economia sono: giovani coppie coniugate ovvero conviventi more uxorio che abbiano costituito nucleo da almeno due anni; nuclei familiari monogenitoriali con figli minori conviventi; conduttori di alloggi di proprietà degli istituti autonomi per le case popolari comunque denominati; giovani di età inferiore a 36.

La soluzione ha registrato delle modifiche. Il decreto Sostegni bis ha previsto la possibilità di richiedere l’innalzamento della garanzia all’80% per tutti coloro che rientrando nelle categorie prioritarie hanno un Isee non superiore a 40 mila euro annui e richiedono un mutuo superiore all’80% del prezzo d’acquisto dell’immobile, comprensivo di oneri accessori. Questa previsione è stata prorogata fino al 31 marzo 2023 dalla legge di Bilancio 2023 (legge 197/2022). La legge 175/2022 di conversione del decreto Aiuti ter, ha introdotto un correttivo al TEGM per agevolare l’offerta di mutui a tasso calmierato con garanzia fino all’80%, anche nei casi in cui il TEG superi il TEGM.

In particolare è stato previsto che per le domande presentate dal 1 dicembre 2022 al 31 marzo 2023, la garanzia elevata all’80% può essere riconosciuta, ricorrendone le condizioni, anche nei casi in cui il TEG sia superiore al Tasso TEGM, nella misura massima del differenziale, se positivo, tra la media del tasso IRS a 10 anni pubblicato ufficialmente, calcolata nel mese precedente al mese di erogazione, e la media del tasso IRS a 10 anni pubblicato ufficialmente del trimestre sulla base del quale è stato calcolato il TEGM in vigore. Nel caso in cui il differenziale risulti negativo, i soggetti finanziatori sono tenuti ad applicare le condizioni economiche di maggior favore rispetto al TEGM in vigore.


Sbloccare – almeno in parte – il caos che si è creato con le banche e gli intermediari che       non accettano più di acquistare crediti legati      al Superbonus 110% e le imprese che hanno i cassetti fiscali pieni.

Una situazione che si traduce concretamente   nel blocco dei cantieri già avviati, perché mancano i soldi per portare avanti gli interventi, e nelle difficoltà a iniziare i lavori già stabiliti dai condomini per i continui rialzi dei costi.

È questo l’obiettivo che sta spingendo Regioni e Province a entrare nel mercato degli acquisti dei crediti edilizi, contribuendo con la propria capienza fiscale a fluidificare gli ingranaggi di un meccanismo che ormai da mesi è inceppato.

Ha iniziato la provincia di Treviso con un’operazione piccola (14,5 milioni ) ma molto significativa, perché è arrivata per prima.

L’ente ha comprato crediti di imposta da due banche locali, con l’obiettivo di utilizzarli in compensazione diretta dei propri oneri fiscali.

La Banca Centrale Europea, costituisce insieme alle banche centrali nazionali (come la Banca d’Italia) il cosiddetto Eurosistema la  cui funzione è quella di mantenere

la stabilità dei prezzi  cioè di controllare l’inflazione e dando stabilità al valore dell’Euro nell’Eurozona.

 Il tasso BCE è il tasso di riferimento e rappresenta il tasso al quale la BCE concede prestiti alle banche che operano in UE.

Tale valore viene utilizzato come parametro di indicizzazione dei mutui ipotecari a tasso variabile e incide anche sui dazi alle importazioni e esportazioni.

La Banca Centrale Europea in data 2 febbraio con avviso informa sulle ultime misure del Consiglio direttivo miranti ad assicurare un ritorno dell’inflazione

verso il suo obiettivo del 2% a medio termine.

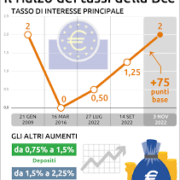
Viene specificato che, il Consiglio direttivo ha deciso di innalzare di 50 punti base i tre tassi di interesse di riferimento della BCE.

Ne consegue che a partire dal giorno 8 febbraio i tassi di interesse sulle operazioni di rifinanziamento principali saranno innalzati al 3.00%.

l tasso BCE, noto come tasso refi, relativo alle operazioni di rifinanziamento, è indicatore significativo della situazione economica europea.

Esso ha importanti effetti anche per il consumatore finale.

I tassi d’interesse stabiliti dalla Banca Centrale Europea incidono infatti sui tassi interbancari come l’indice Euribor, sul quale si basa ad esempio il mutuo a tasso variabile.

La Banca Centrale Europea (BCE) ha ora alzato i tassi di interesse di 50 punti base e annunciato un nuovo incremento a marzo, per poi valutare successive manovre.

Questo ha un impatto sui mutui a tasso variabile, inoltre scende lo spread.


La Banca centrale europea ha confermato le attese. Ha aumentato di 50 punti base i tassi, annunciando una stretta analoga (+50 punti) nella riunione di marzo, ribadendo anche di volerli aumentare successivamente – sia pure in coerenza con i dati in arrivo – «in modo significativo» e «a un ritmo costante» e di volerli poi mantenere a un livello che garantisca un ritorno «tempestivo» dell’inflazione all’obiettivo del 2%. I tassi di interesse sulle operazioni di rifinanziamento principali, sulle operazioni di rifinanziamento marginale e sui depositi presso la Bce salgono rispettivamente al 3,00%, al 3,25% e al 2,50%, con effetto dall’8 febbraio 2023.

La Bce ha anche confermato di voler iniziare, da marzo 2023, un’operazione di riduzione del portafoglio accumulato con il quantitative easing (Il programma App), che scenderà di 15 miliardi al mese, in media, fino a giugno, per poi definire in un secondo momento il ritmo dei mesi successivi. Il reinvestimento dei titoli pubblici sarà quindi «parziale» rispettando le proporzioni dei rimborsi – per nazione ed emittente nazionale e sovranazionale – esistenti; mentre per i corporate bond saranno preferiti i titoli più “verdi”. Il portafoglio “pandemico” sarà invece reinvestito in pieno almeno fino alla fine del 2024, con la flessibilità finora garantita per evitare rischi di malfunzionamento del meccanismo di trasmissione della politica monetaria. «Continuità» e «coerenza» sono le caratteristiche, secondo la presidente Christine Lagarde, dell’attuale politica monetaria. Occorre raggiungere livelli restrittivi dei tassi, ha ripetuto più volte: a marzo – facendo un calcolo approssimativo – il tasso di riferimento al 3,50% sarà appena positivo in termini reali, assumendo le previsioni di inflazione per il 2024 come una misura delle aspettative di inflazione a due anni.Il rialzo dei tassi di febbraio e l’annuncio di quello di marzo sono stati decisi «con un grande consenso» e, ha aggiunto la presidente «abbiamo altra strada da percorrere». Le obiezioni avanzate durante la riunione puntavano piuttosto sulle modalità di comunicazione mentre un’ampia discussione è stata dedicata al messaggio da inviare ai governi: i deficit primari esercitano una pressione importante sull’inflazione, quando è alta. La Bce ha invitato allora le politiche fiscali a fissare scudi contro l’alta inflazione che siano «temporanei, con obiettivi chiari e orientati a mantenere gli incentivi a consumare meno energia». In una fase di costi dell’energia calanti, le misure dovrebbero essere «ridimensionate in linea con i prezzi e in modo concertato». Aumentare la produttività e ridurre i debiti devono restare la priorità. Lagarde ha riconosciuto che le condizioni finanziarie si sono irrigidite e l’economia ha rallentato, ma ha anche sottolineato che l’economia di Eurolandia si è mostrata più resiliente del previsto: la fiducia è aumentata e le imprese hanno importanti portafogli ordini. I salari – componente importante nell’andamento dell’inflazione – stanno aumentando più velocemente, grazie a mercati del lavoro robusti.

I rischi sulla crescita sono quindi diventati più «bilanciati», anche se continua a pesare la guerra in Ucraina. Anche la stretta inciderà sull’attività economica: «Ci saranno conseguenze, ci saranno effetti secondari, soprattutto sulle banche. È inevitabile», ha aggiunto Lagarde che ha però sottolineato la determinazione della Bce a riportare l’inflazione al 2%.

I rincari dell’energia potrebbero svuotarsi più rapidamente del previsto. Anche i rischi sull’inflazione sono quindi diventati «più bilanciati, e soprattutto nel breve termine» rispetto a dicembre. Brusca la flessione dei prestiti alle aziende, per minori necessità di riempire i magazzini ma anche per una riduzione delle decisioni di investimento. La decisione di febbraio è quindi legata alle pressioni sui prezzi – «sono vive e vegete», ha detto – attualmente evidenti nell’economia, potenzialmente in arrivo sui prezzi finali.

La settimana inizia con una buona stella visto che    c’ è stato il via delle banche per le pratiche di finanziamento alle imprese per l’importo massimo di euro 25.000,00 senza dover fare alcuna istruttoria essendo garantite dallo Stato. Altra buona nuova di  oggi, è l’accordo tra Sace ed Abi sul manuale operativo con le procedure per le banche per i finanziamenti alle grandi aziende per importi importanti, così da dare a loro un po’ di ossigeno. Pertanto da oggi le banche hanno a disposizione le procedure da utilizzare con le condizioni generali imposte per la garanzia . Per i finanziamenti fino ad euro 25.000, da oggi è possibile sottoscrivere i contratti di finanziamenti e la relativa richiesta della garanzia al fondo allegando una semplice autocertificazione sui ricavi e i costi del personale , così da avere accesso ad un finanziamento da estinguere ad un tasso massimo del 1,99% per la durata massima di 72 mesi. Antonio Pirelli presidente dell’Abi, ha dichiarato che la liquidità sulle pratiche presentate in modo completo come indicato nel decreto possono essere erogate anche nella giornata stesso .


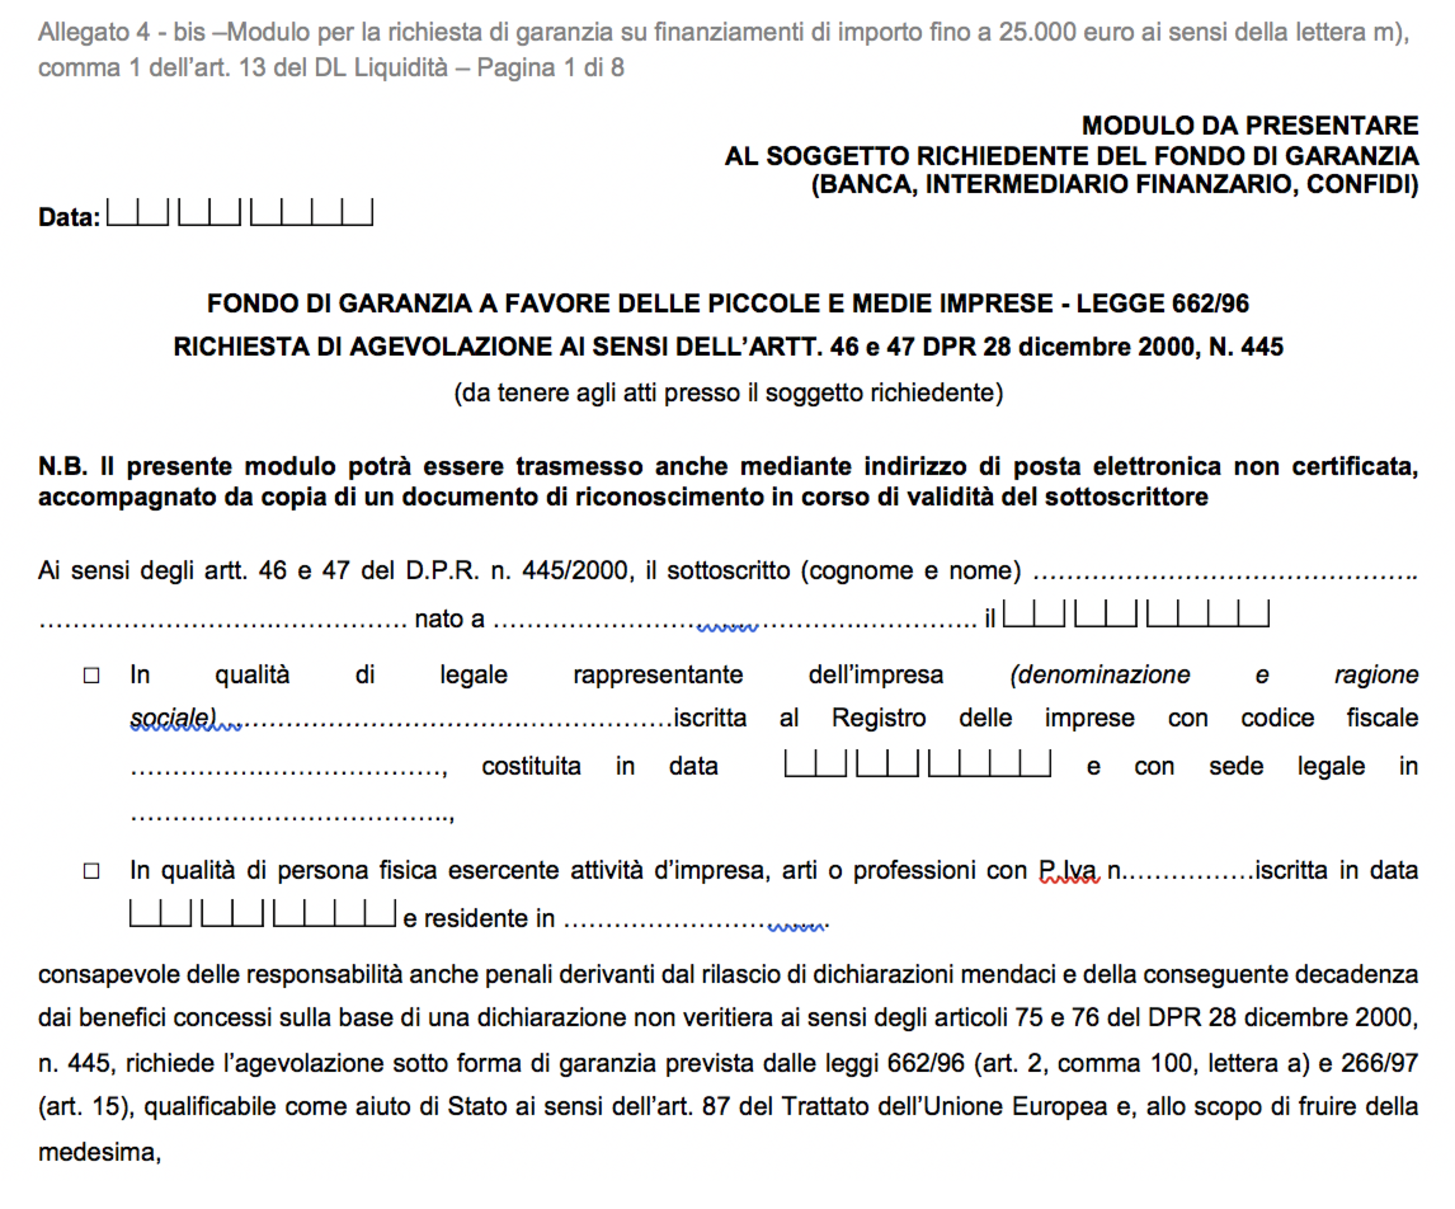
Online il modulo del MISE per l’accesso al Fondo PMI

Modulo di richiesta di finanziamenti fino a 25.000 euro di cui all’art. 13 del Decreto n. 23/2020 per PMI,

artigiani, autonomi e professionisti, i quali potranno beneficiare di una garanzia dello Stato


modulo-prestiti

Ecco la circolare  dell’ABI, tanto attesa dalle imprese per poter accedere ai finanziamenti messi a disposizione dal decreto di liquidità . Infatti possono benifickarw alle garanzie SACE tutte le imprese senza distinzione per dimensione, a patto che le PMI devono aver esaurito il plafone massimo per ottenere coperture da parte del Fondo di garanzia. Uno dei requisiti fondamentali per aver accesso alla garanzia, è che l’azienda beneficiaria alla data del 29 febbraio c.a non deve avere nessun debito deteriorato nei confronti di banche o società appartenenti al settore finanziario . Inoltre la stessa azienda si assume l’impegno per se è per ogni altra impresa del gruppo di appartenenza, di non approvare la distribuzione di dividendi o il riacquisto delle azioni per l’intero anno in corso, ed infine gestire i livelli occupazionali attraverso sindacati. Questo è un passaggio fondamentale della circolare che oggi l’ABI ha provveduto a consegnare alle banche con le relative linee guida del decreto, dopo aver ricevuto il sospirato via libero dall’UE.

È d’obbligo precisare che la garanzia è gratuita, e non vi è alcuna valutazione da parte del fondo, pertanto la banca potrà erogare il finanziamento con la sola verifica formale.  L’Abi precisa che il finanziamento deve essere destinato a sostenere costi del personale, investimenti o capitale circolante impiegati in stabilimenti produttivi ed attività localizzate in Italia.

Prestiti fino a 25.000 euro garantiti dallo Stato e senza valutazione di merito

Nell’ ambito delle misure straordinarie previste per le imprese a seguito dell’emergenza Coronavirus (Covid-19),

con il decreto Liquidità sono state varate le modalità e i tempi per favorire la ripresa economico finanziaria del

Paese attivando un pacchetto di interventi a sostegno di tutte le imprese e i professionisti italiani, che si trovano

a fronteggiare quotidianamente l’emergenza sanitaria e economica, prevedendo modalità differente di accesso

alla credito finanziato  in base alla dimensione dell’azienda che ne fa richiesta.

Al fine di sostenere le aziende, e metterle in condizioni di far fronte allo shock della filiera produttiva nazionale

e internazionale, documentazione standard.

Utilizzando il Fondo di garanzia per le PMI, e mediante procedure standardizzate, l’Unione europea e lo Stato

italiano affiancano le imprese che hanno difficoltà ad accedere al credito bancario. La garanzia pubblica, in pratica,

sostituisce le costose garanzie normalmente necessarie a ottenere un finanziamento, senza alcuna fase di istruttoria,

riducendo i tempi di erogazione.

Con queste disposizioni avente carattere straordinario, le imprese che chiederanno importi fino a 25 mila euro, e non

dovranno rispondere ai requisiti che fino ad ora erano richiesti durante la fase istruttoria per avere accesso al credito,

grazie alla garanzia  resa dello Stato varata con il decreto Liquidità.

Infatti le procedure per accedere al Fondo centrale di garanzia messo a disposizione per le piccole e medie imprese

vengono così standardizzate e semplificate  per accedere al fine di ridurre al massimo i tempi di attesa per l’erogazione

della liquidità utile alle imprese italiane per ripartire a seguito dell’emergenza sanitaria Covid-19, che ha paralizzato

il mercato nazionale e internazionale.

Le suddette misure straordinarie si applicheranno fino al 31 dicembre 2020.


Decreto Liquidità imprese, cosa prevede il testo Garanzia Stato
Ieri alle 20:30, c’è stata la conferenza stampa del Premier Conte che annunciato agli italiani l’importante approvazione da parte del CdM del nuovo decreto Liquidità con il quale il Governo garantirà “tutta” la liquidità necessaria al tessuto produttivo italiano, con il 100% di garanzia dello Stato.

Le garanzie sui prestiti alle imprese grandi e medie sono affidate alla Sace

Con il decreto appena approvato diamo liquidità immediata per 400 miliardi di euro alle nostre imprese, 200 per il mercato interno, altri 200 per potenziare il mercato dell’export. È una potenza di fuoco”, ha assicurato il premier Giuseppe Conte “quando tutto sarà finito ci sarà una nuova primavera e che presto raccoglieremo i frutti di questi sacrifici.

La dotazione del fondo di garanzia  a 7 miliardi, con la capacità di generare liquidità fino a 100 mld.

Garanzia al 100%, senza valutazione del credito, per i prestiti fino a 25mila euro. Per PMI (fino a 499 dipendenti) e i professionisti sono previsti prestiti fino a 25 mila euro senza valutazione del merito di credito.

Prestiti fino a 800mila euro la garanzia è al 100% ma con una valutazione della solvibilità sia sull’andamento dell’impresa sia economico finanziaria. Fino a 800.000 euro, garantiti al 90% dallo Stato e al 10% dai confidi, non ci sarà alcuna valutazione sull’andamento dell’azienda.

Garanzia fino al 90% per i prestiti fino a 5 mln di euro, potendo arrivare al 100% con la controgaranzia dei Confidi e con una valutazione che tiene conto solo della situazione pre-crisi Covid-19″ ha spiegato Patuanelli.Per importi fino a 5 milioni di euro la garanzia sarà pari al 90%, senza valutazione dell’andamento dell’aziendale.

Tante novità anche per i titolari di partita Iva.     PMI e professioniti: subito finanziamenti con garanzia al 100% per massimo 25.000 euro. Tale opportunità è riservata  alle sole Pmi con ricavi fino a 3,2 milioni di euro e per prestiti fino al minor importo tra il 25% del fatturato e 800mila euro. Non servirà l’istruttoria del Fondo sul merito di credito ma il 100% si otterrà solo in forma mista (90% Stato e 10% Confidi privati). Garanzia totale anche per prestiti concessi a Pmi con fatturato fino a 800mila euro e fino al 15% del fatturato. In questo caso serve la valutazione del Fondo. I tassi di interesse dovrebbero essere tra 0,2 e 0,5%. In tutte le altre situazioni, fino a un importo massimo garantibile di 5 milioni di euro, la garanzia sarà concedibile solo entro il 90%.

Rafforzamento del Fondo di Garanzia per PMI;

Rafforzamento e ampliamento del golden power al fine di proteggere le aziende strategiche dal rischio di scalate “ostili” durante la crisi causata dal Coronavirus.

Sospensione  fino al 30 maggio dei versamenti fiscali e contributivi da parte delle imprese, autonomi e professionisti con ricavi o compensi non superiori a 50 milioni di euro nel periodo di imposta precedente a quello in corso che hanno subito una diminuzione dei ricavi o dei compensi di almeno il 33% nel mese di marzo 2020 rispetto allo stesso mese del precedente periodo d’imposta e nel mese di aprile 2020 rispetto allo stesso mese del precedente periodo d’imposta. I versamenti sospesi, senza applicazione di sanzioni ed interessi, andranno effettuati in un’unica soluzione entro il 30 giugno 2020 o mediante rateizzazione fino a un massimo di 5 rate mensili di pari importo a decorrere dal medesimo mese di giugno

Sospensione pagamenti anche per partite Iva e autonomi con ricavi o compensi fino a 50 milioni e che hanno registrato un calo del fatturato del 33%, nonché i contribuenti con ricavi o compensi superiori a 50 milioni che hanno registrato una perdita di fatturato del 50% nei mesi di marzo e di aprile. I versamenti bloccati dovranno essere effettuati entro il 30 giugno 2020 in unica soluzione o in cinque rate di pari importo

Sospensione  adempimenti fiscali rientrano anche quelli di agenzia Entrate-Riscossione a partire dai pignoramenti presso terzi, ossia quelli che nel 90% della riscossione coattiva si trasformano in un pignoramento conti correnti o del quinto dello stipendio.