Un’auto nuova a 100 euro al mese, per tre anni, destinata alle famiglie con ISEE inferiore a 30.000 euro. È questa la novità del programma di Noleggio Sociale a lungo termine promosso dal MIMIT e gestito dall’ACI.

Dopo i primi annunci, sono arrivati i chiarimenti sui requisiti, sulla rottamazione, sulle caratteristiche dell’auto e sulle modalità di accesso. Vediamo nel dettaglio come funzionerà la misura.

Il Noleggio Sociale è un programma sperimentale pensato per favorire la mobilità delle famiglie con minori disponibilità economiche e, contemporaneamente, accelerare il ricambio del parco auto italiano.

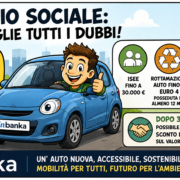
La misura prevede la possibilità di utilizzare un’automobile nuova attraverso un contratto di noleggio a lungo termine con un canone sociale di 100 euro al mese, IVA compresa.

Il programma è disciplinato dal MIMIT e affidato all’ACI per la gestione.

Il requisito economico fondamentale è avere un ISEE inferiore a 30.000 euro.

Non si tratta quindi di un limite basato semplicemente sul reddito IRPEF: sarà l’ISEE a determinare l’accesso alla misura.

Il beneficio è rivolto alle persone fisiche in possesso degli altri requisiti previsti dal programma.

È obbligatoria la rottamazione di un’automobile fino alla classe Euro 4.

Il veicolo da rottamare deve essere posseduto da almeno 12 mesi.

Questo significa che non sarà possibile accedere semplicemente perché si possiede un ISEE inferiore a 30.000 euro: occorrerà anche rispettare il requisito relativo al veicolo da demolire.

L’auto dovrà avere caratteristiche precise:

  • essere nuova;
  • appartenere alla categoria M1;
  • essere immatricolata in Italia;
  • essere almeno Euro 6;
  • avere emissioni di CO₂ non superiori a 135 g/km;
  • avere un valore massimo previsto per l’acquisto di 14.800 euro + IVA.

Il prezzo massimo non significa però che il beneficiario potrà scegliere liberamente qualsiasi modello sotto tale soglia.

Sarà infatti la procedura di gara a determinare concretamente quale vettura verrà messa a disposizione dei beneficiari. (Fisco e Tasse⁠)

Il canone sociale è fissato in:

100 euro al mese IVA inclusa

Il contratto avrà una durata minima di 36 mesi, quindi tre anni.

Il limite di percorrenza è fissato in 12.000 chilometri all’anno. (ACI Gov⁠)

In tre anni, quindi, il limite complessivo ordinario sarà di 36.000 chilometri.

Uno degli aspetti più interessanti del programma è che il canone non riguarda soltanto l’utilizzo dell’automobile.

Il pacchetto è destinato a comprendere i principali costi legati alla gestione del veicolo, tra cui assicurazione RCA, manutenzione, bollo e assistenza stradale.

Questo rende particolarmente importante il canone di 100 euro: non si tratta semplicemente di una rata per l’acquisto dell’automobile. (ACI Gov⁠)

Al termine del periodo minimo di noleggio, il beneficiario potrà scegliere se restituire l’automobile oppure acquistarla usufruendo di uno sconto del 10% sul valore di mercato.

Questa possibilità rappresenta un ulteriore    elemento interessante della misura, perché consente al beneficiario di decidere alla fine del contratto se mantenere o meno il veicolo. (ACI Gov⁠)

Quando si potrà presentare la domanda?

Questo è uno dei punti più importanti.

Al momento non è ancora possibile presentare la domanda.

Dovrà essere attivato uno specifico sportello telematico attraverso il quale saranno presentate le richieste.

Le domande saranno poi gestite secondo i criteri stabiliti dal programma e l’ordine di presentazione avrà un ruolo importante. Per questo motivo, quando sarà comunicata l’apertura dello sportello, sarà fondamentale essere pronti con tutta la documentazione necessaria. (Fisco e Tasse⁠)

Un esempio pratico

Immaginiamo una famiglia con:

ISEE: 22.000 euro

e una vecchia automobile Euro 4 posseduta da oltre 12 mesi.

Se vengono rispettati tutti gli altri requisiti, la famiglia potrà presentare domanda per il Noleggio Sociale.

In caso di assegnazione, potrà utilizzare l’automobile pagando:

100 euro × 36 mesi = 3.600 euro complessivi

oltre agli eventuali costi non compresi nel contratto e nel rispetto delle condizioni previste.

Alla fine dei tre anni potrà restituire l’automobile oppure valutarne l’acquisto con lo sconto del 10% sul valore di mercato.

Attenzione: non è un contributo per comprare qualsiasi auto

Questo è probabilmente il chiarimento più importante.

Il Noleggio Sociale non è un bonus di 100 euro al mese che il cittadino può utilizzare per scegliere autonomamente un’automobile.

Il programma prevede l’individuazione delle vetture attraverso una procedura specifica. Il valore massimo previsto per ciascun veicolo è di 14.800 euro oltre IVA e sarà la gara a stabilire quale automobile verrà concretamente utilizzata nel programma. (Fisco e Tasse⁠)

L’11 giugno 2026 la Banca Centrale Europea ha deciso di aumentare di 25 punti base il tasso sui depositi, portandolo dal 2,00% al 2,25%. Si tratta del primo rialzo dei tassi dopo quasi tre anni e rappresenta un segnale importante per famiglie, imprese e mercati finanziari. (El País⁠)

Perché la BCE ha aumentato i tassi

La decisione è stata presa in un contesto caratterizzato da nuove pressioni inflazionistiche, alimentate principalmente dall’aumento dei costi energetici e dalle tensioni geopolitiche internazionali. L’obiettivo della BCE resta quello di mantenere l’inflazione vicina al 2% nel medio periodo. (El País⁠)

Cosa cambia per chi ha un mutuo

I primi effetti potrebbero riguardare i mutui a tasso variabile, generalmente collegati all’Euribor. Chi possiede un finanziamento variabile potrebbe assistere a un graduale aumento delle rate nei prossimi mesi, mentre chi ha un mutuo a tasso fisso non subirà variazioni sulle condizioni già sottoscritte. (We Wealth⁠)

Impatto sulle imprese

Per le aziende il costo del credito potrebbe aumentare leggermente. Nuovi finanziamenti, aperture di credito e mutui aziendali potrebbero diventare più onerosi, incidendo soprattutto sulle imprese che fanno maggiore ricorso all’indebitamento per sostenere investimenti e crescita. (Sky TG24⁠)

Buone notizie per i risparmiatori

L’aumento dei tassi potrebbe invece favorire i risparmiatori. Conti deposito, obbligazioni e altri strumenti a reddito fisso potrebbero offrire rendimenti più interessanti rispetto agli ultimi anni, creando nuove opportunità per chi desidera valorizzare la propria liquidità. (raisin.com⁠)

Quali scenari per i prossimi mesi

Gli analisti ritengono che la BCE continuerà a monitorare attentamente l’andamento dell’inflazione e della crescita economica. I mercati scontano la possibilità di ulteriori interventi entro la fine del 2026, anche se molto dipenderà dall’evoluzione del quadro economico europeo e internazionale. (Reuters⁠)

Conclusioni

Il rialzo dei tassi al 2,25% segna una svolta nella politica monetaria europea. Famiglie e imprese dovranno prestare attenzione all’evoluzione del costo del denaro, mentre i risparmiatori potrebbero beneficiare di rendimenti più elevati. In un contesto economico ancora incerto, informazione e pianificazione finanziaria restano strumenti fondamentali per affrontare le nuove sfide del mercato.

Per molti contribuenti italiani, il mutuo rappresenta una delle spese più importanti del bilancio familiare. La buona notizia è che nel Modello 730/2026, relativo ai redditi 2025, è possibile ottenere un risparmio fiscale grazie alla detrazione IRPEF sugli interessi passivi del mutuo, a condizione di rispettare alcuni requisiti previsti dalla normativa.

Vediamo nel dettaglio quanto si può scaricare, chi ne ha diritto e quali documenti servono per non perdere il beneficio fiscale.

Quanto si può detrarre nel 730/2026

Chi ha stipulato un mutuo per acquistare la prima casa può beneficiare di una detrazione IRPEF del 19% sugli interessi passivi pagati alla banca nel corso del 2025.

La detrazione si applica su un importo massimo di 4.000 euro all’anno tra interessi e alcune spese collegate al mutuo.

Questo significa che il risparmio massimo ottenibile è pari a:

4.000 euro × 19% = 760 euro

Un importo certamente interessante, soprattutto in un periodo in cui i tassi di interesse hanno avuto oscillazioni importanti.

Quali spese si possono scaricare

Non sono detraibili soltanto gli interessi pagati alla banca. Nel beneficio fiscale possono rientrare anche alcune spese accessorie direttamente collegate al mutuo, tra cui:

  • spese di istruttoria bancaria;
  • costi della perizia tecnica dell’immobile;
  • alcune spese notarili riferite al contratto di mutuo (non al rogito di compravendita);
  • oneri fiscali connessi al finanziamento.

La banca, ogni anno, rilascia una certificazione degli interessi passivi pagati, documento fondamentale per compilare correttamente il 730.

I requisiti per ottenere la detrazione

Per poter scaricare gli interessi del mutuo è necessario rispettare precise condizioni.

1. Il mutuo deve essere per l’abitazione principale

La detrazione riguarda il mutuo contratto per acquistare l’abitazione principale, cioè quella in cui il contribuente o i suoi familiari dimorano abitualmente.

2. Tempistiche da rispettare

L’immobile deve essere adibito ad abitazione principale entro 12 mesi dall’acquisto.

Inoltre, il mutuo deve essere stipulato entro 12 mesi prima o dopo il rogito notarile.

3. Doppio requisito: proprietario e intestatario

Per avere diritto alla detrazione è necessario essere contemporaneamente:

  • intestatari del mutuo;
  • proprietari dell’immobile.

Se manca uno dei due requisiti, la detrazione potrebbe non spettare.

Mutuo cointestato: come funziona

Molto frequente è il caso dei mutui cointestati tra coniugi o conviventi.

In linea generale, ciascun intestatario può detrarre la quota di interessi effettivamente sostenuta, in proporzione alla propria intestazione del mutuo.

Ad esempio:

  • interessi annui pagati: 3.600 euro
  • mutuo cointestato al 50%

Ogni intestatario potrà indicare nel proprio 730 1.800 euro di interessi passivi.

In alcuni casi particolari, come il coniuge fiscalmente a carico, possono applicarsi regole differenti.

Quando la detrazione non spetta

È bene ricordare che il beneficio fiscale normalmente non è riconosciuto per:

  • mutui relativi a seconde case;
  • immobili non destinati ad abitazione principale;
  • somme pagate da soggetti non intestatari del finanziamento;
  • mutui che non rispettano i requisiti temporali previsti dalla legge.

Documenti da conservare

Per evitare problemi in caso di controlli dell’Agenzia delle Entrate è importante conservare:

  • certificazione bancaria annuale degli interessi pagati;
  • contratto di mutuo;
  • atto di acquisto dell’immobile;
  • fatture notarili riferite al mutuo;
  • eventuale documentazione delle spese accessorie.

Conclusioni

La detrazione degli interessi sul mutuo nel 730/2026 rappresenta un’opportunità concreta per alleggerire il peso delle rate e recuperare parte delle somme versate alla banca. Tuttavia, per beneficiare del vantaggio fiscale è fondamentale verificare attentamente requisiti, tempistiche e documentazione.

Un controllo accurato prima della dichiarazione dei redditi può evitare errori e consentire di ottenere il massimo rimborso spettante.

Per approfondimenti su mutui, banche, conti deposito e novità del credito visita: www.inbanka.it

Il mercato dei mutui in Italia sta vivendo una fase di apparente calma, ma dietro la stabilità attuale iniziano a comparire segnali che potrebbero cambiare rapidamente lo scenario nella seconda metà del 2026.

Dopo i forti aumenti degli ultimi anni, molte famiglie speravano in una discesa definitiva dei tassi. La situazione però resta delicata: la BCE ha momentaneamente mantenuto invariati i tassi di interesse, ma l’inflazione europea continua a rappresentare un elemento di preoccupazione per i mercati finanziari.

Tassi mutui: cosa sta succedendo

Attualmente i mutui a tasso fisso risultano ancora molto richiesti dagli italiani. La maggior parte delle nuove richieste continua infatti a orientarsi verso rate certe e senza sorprese.

I migliori mutui fissi di maggio 2026 si collocano mediamente tra il 2,7% e il 3,1%, mentre i variabili oscillano tra il 2,4% e il 2,9%.

Una differenza non enorme che sta spingendo molti consumatori a scegliere la sicurezza del fisso, soprattutto considerando che l’Euribor ha iniziato lentamente a risalire.

Mutuo fisso o variabile nel 2026?

La domanda più frequente resta sempre la stessa: conviene il fisso o il variabile?

Quando conviene il fisso

Il mutuo a tasso fisso è ideale per:

  • chi desidera una rata stabile;
  • famiglie con budget mensile rigido;
  • chi teme futuri aumenti dei tassi;
  • mutui lunghi da 20 o 30 anni.

Quando può convenire il variabile

Il tasso variabile può invece essere interessante per:

  • chi pensa di vendere casa entro pochi anni;
  • chi prevede future surroghe;
  • chi ha maggiore capacità economica per sostenere eventuali aumenti della rata;
  • chi vuole approfittare dei tassi inizialmente più bassi.

Le previsioni per fine 2026

Gli analisti ritengono possibile un ritorno graduale dei rialzi BCE entro la fine del 2026, soprattutto se l’inflazione dovesse continuare a crescere.

In questo scenario:

  • il tasso variabile potrebbe tornare a salire;
  • le banche potrebbero irrigidire le condizioni di accesso al credito;
  • aumenterebbe nuovamente l’interesse verso le surroghe.

Surroghe: momento favorevole

Molti mutuatari stanno già valutando la surroga per bloccare condizioni più vantaggiose prima di eventuali aumenti.

Chi ha acceso un mutuo tra il 2022 e il 2024 con tassi elevati potrebbe oggi ottenere condizioni migliori rispetto al passato recente.

Consigli pratici per chi deve fare un mutuo oggi

Prima di firmare un mutuo è importante:

  • confrontare più preventivi;
  • valutare il TAEG e non solo il TAN;
  • controllare eventuali spese accessorie;
  • simulare possibili aumenti della rata;
  • verificare le condizioni di estinzione anticipata.

In conclusioni 2026 potrebbe rappresentare un anno di transizione per il mercato dei mutui. Oggi i tassi risultano ancora abbastanza competitivi, ma le prossime decisioni della BCE saranno decisive per capire l’andamento futuro.

Per questo motivo, chi sta pensando di acquistare casa o surrogare il proprio mutuo dovrebbe monitorare attentamente il mercato e valutare con attenzione tempi e tipologia di finanziamento.

Per maggiori info a riguardo puoi contattarci e ti proponiamo il miglior prodotto per le tue esigenze

Negli ultimi mesi il tema della surroga del mutuo è tornato al centro dell’attenzione. Dopo anni di tassi in crescita, il 2026 si apre con uno scenario diverso: il costo del denaro sta lentamente scendendo e molte famiglie si chiedono se sia il momento giusto per cambiare banca e risparmiare sulla rata.

Ma conviene davvero fare la surroga oggi? Vediamolo in modo semplice e concreto.

📉 Perché oggi si parla tanto di surroga

Il motivo principale è legato alle decisioni della Banca Centrale Europea, che dopo i forti rialzi tra il 2022 e il 2023 ha iniziato una fase di stabilizzazione e graduale riduzione dei tassi.

Questo ha portato a:

  • Un calo dei mutui a tasso fisso
  • Una leggera discesa anche dei variabili
  • Nuove offerte più convenienti rispetto al passato recente

In sostanza, si sta creando una finestra favorevole per chi vuole risparmiare.

💡 Cos’è la surroga del mutuo

La surroga (o portabilità) consente di trasferire il mutuo da una banca a un’altra ottenendo condizioni migliori, senza costi.

I vantaggi principali:

  • Nessuna penale
  • Zero spese notarili e istruttoria
  • Possibilità di ridurre rata o durata

📊 Quando conviene davvero nel 2026

La surroga è particolarmente conveniente se ti trovi in una di queste situazioni:

  • Hai acceso il mutuo tra il 2022 e il 2023
  • Hai un tasso variabile e la rata è aumentata molto
  • Hai un fisso superiore al 3,5% – 4%
  • Ti restano ancora molti anni da pagare

👉 In questi casi il risparmio può essere anche di 100–150 euro al mese, a seconda dell’importo.

ZES: il contributo aggiuntivo che spinge gli investimenti

La ZES (Zona Economica Speciale) rappresenta una grande opportunità per le imprese che investono nel Sud Italia. Tra le novità più interessanti c’è il contributo aggiuntivo ZES, una misura che rafforza ulteriormente gli incentivi già esistenti.

In pratica, oltre al credito d’imposta sugli investimenti, le aziende possono beneficiare di un ulteriore sostegno economico, pensato per ridurre il costo reale degli investimenti in beni strumentali e favorire la crescita produttiva.

Il meccanismo è semplice: più investi in aree ZES, maggiore è il vantaggio. Questo rende particolarmente conveniente avviare nuovi progetti o ampliare attività già esistenti, soprattutto nei settori industriali e logistici.

Un altro punto di forza è la rapidità delle procedure, grazie a iter amministrativi semplificati. Meno burocrazia significa tempi più brevi e maggiore certezza per le imprese.

👉 In sintesi:
• più incentivi rispetto al passato
• meno costi per chi investe
• maggiore competitività per le imprese

La ZES si conferma quindi uno strumento strategico per attrarre investimenti e rilanciare il tessuto economico del Mezzogiorno.

Anche nel mese di febbraio continua la risalita dei  tassi di interesse sui prestiti. Il mese scorso aveva colpito il fatto che il tasso applicato sui mutui a dicembre 2022 avesse sfondato il tetto del 3 per cento. A gennaio 2023 quel valore ha fatto un altro del salto, raggiungendo un valore medio del 3,53 per cento, con un incremento dello 0,52% (dal 3,01% di dicembre). Anche per le imprese c’è un rincaro, anche se meno marcato e nell’ordine dello 0,15%: dal 3,55% si passa al 3,7 per cento. L’aumento medio dei tassi di interesse, che ovviamente segue i ritocchi al rialzo da parte della Bce, a gennaio è stato dal 3,2 al 3,51 per cento. È quanto emerge dal bollettino mensile dell’Abi pubblicato oggi, martedì 14 febbraio.
Con l’aumento dei tassi si sta bloccando anche il mercato immobiliare che ha subito una flessione in discesa sulle vendite .

Sempre il mese scorso, i prestiti a imprese e famiglie sono aumentati del +1,3% rispetto a un anno fa, come evidenziato già dalla Banca d’Italia nei giorni scorsi. L’analisi dell’Abi, dimostra come a dicembre 2022, i prestiti alle imprese sono rimasti fermi su base annua, mentre quelli per le famiglie sono aumentati del 3,3 per cento.


Il primo trimestre del 2026 segna una fase di relativa stabilità per il mercato dei mutui in Italia, dopo anni caratterizzati da forti oscillazioni dei tassi di interesse.

Per chi sta valutando l’acquisto della prima casa, il contesto attuale presenta opportunità interessanti, ma anche alcune variabili da considerare con attenzione.

Dopo i picchi registrati tra il 2022 e il 2023, quando i tassi avevano superato il 4%, nei primi mesi del 2026 si osserva un ritorno a livelli più contenuti.

Il tasso medio sui nuovi mutui si colloca intorno al 3,3% – 3,4%, segnalando una fase di normalizzazione.

Questo rallentamento è legato principalmente alla politica monetaria più prudente della Banca Centrale Europea, che ha ridotto la pressione sui costi del credito, senza però riportarli ai minimi storici del periodo pre-2022.

Una delle scelte più importanti per chi accende un mutuo resta quella tra tasso fisso e variabile.

Il tasso fisso continua a essere la soluzione più scelta dalle famiglie italiane, con valori medi compresi tra il 2,8% e il 3,5%. Il suo principale vantaggio è la stabilità della rata nel tempo, che consente una pianificazione finanziaria senza sorprese.

Il tasso variabile, invece, risulta generalmente più conveniente nel breve periodo, con livelli intorno al 2,6% – 3%.

Tuttavia, è legato all’andamento dell’Euribor e quindi soggetto a possibili oscillazioni future.

In questo scenario, la preferenza per il fisso resta elevata, soprattutto tra chi cerca sicurezza in un contesto economico ancora incerto.

Per comprendere meglio l’impatto dei tassi attuali, possiamo considerare un esempio tipico: un mutuo da 100.000 euro con durata di 20 anni.

Con un tasso fisso intorno al 3,5%, la rata mensile si aggira intorno ai 580 euro. Si tratta di un livello sostenibile per molte famiglie, anche se superiore rispetto agli anni in cui il costo del denaro era vicino allo zero.

Nel primo trimestre del 2026 si registra una ripresa della domanda di mutui da parte delle famiglie. Questo trend è sostenuto da una maggiore fiducia dei consumatori e da condizioni di accesso al credito più favorevoli rispetto al recente passato.

Parallelamente, il mercato immobiliare mostra segnali di vivacità, con prezzi che rimangono sostenuti, soprattutto nelle grandi città e per gli immobili ad alta efficienza energetica.

Le abitazioni “green” continuano infatti ad attrarre l’interesse degli acquirenti, anche grazie a una maggiore attenzione ai costi energetici nel lungo periodo.

Guardando al resto del 2026, gli esperti prevedono un andamento dei tassi relativamente stabile, con possibili lievi variazioni legate alle decisioni della BCE.

Il tasso fisso potrebbe registrare piccoli aumenti, mentre il variabile continuerà a essere competitivo ma più esposto all’incertezza dei mercati.

Il primo trimestre del 2026 offre un contesto più equilibrato per chi desidera acquistare casa.

I tassi sono tornati su livelli gestibili, anche se non ai minimi storici, e le condizioni di accesso al credito risultano più favorevoli rispetto agli anni recenti.

In questo scenario, la scelta del mutuo ideale dipende soprattutto dal profilo del mutuatario: chi privilegia la sicurezza continuerà a orientarsi verso il tasso fisso, mentre chi è disposto ad accettare un certo grado di rischio potrebbe beneficiare delle condizioni più vantaggiose del variabile.

Valutare attentamente le proprie esigenze e confrontare le offerte resta, oggi più che mai, il passo fondamentale per fare una scelta consapevole.

Dopo settimane di aumenti, arriva un primo segnale positivo dal mercato immobiliare statunitense: i tassi sui mutui iniziano a scendere. A rilevarlo è Freddie Mac, uno dei principali osservatori del settore, che segnala un’inversione di tendenza seppur ancora moderata.

I dati della settimana

Nel dettaglio, il tasso medio dei mutui a tasso fisso a 30 anni è sceso al 6,37%, rispetto al 6,46% della settimana precedente. Anche i mutui a 15 anni registrano una lieve flessione, passando dal 5,77% al 5,74%.

Si tratta di un calo contenuto, ma significativo perché interrompe una serie di cinque settimane consecutive di rialzi.

Un segnale importante, ma non definitivo

La discesa dei tassi rappresenta un primo segnale di stabilizzazione, ma il livello resta comunque elevato rispetto agli standard degli ultimi anni. Il mercato immobiliare continua infatti a risentire di vari fattori macroeconomici, tra cui:

  • l’andamento dell’inflazione
  • le decisioni della Federal Reserve
  • le tensioni geopolitiche
  • il rendimento dei Treasury americani

Per questo motivo, è ancora presto per parlare di una vera inversione strutturale.

Impatto sul mercato immobiliare

Il calo dei tassi potrebbe però avere effetti positivi nel breve periodo. In particolare:

  • potrebbe incentivare nuovi acquirenti ad entrare nel mercato
  • rendere leggermente più sostenibili le rate dei mutui
  • favorire una ripresa delle compravendite nella stagione primaverile

Tuttavia, l’accessibilità resta un tema centrale, soprattutto per le famiglie con redditi medi.

Confronto con l’Europa e l’Italia

Se confrontati con il mercato europeo, i tassi statunitensi risultano ancora significativamente più alti. In Italia, ad esempio, i mutui si attestano mediamente su livelli intorno al 3-4%, circa la metà rispetto agli Stati Uniti.

Questa differenza evidenzia dinamiche economiche e monetarie profondamente diverse tra le due aree.

Conclusioni

Il recente calo dei tassi sui mutui negli Stati Uniti rappresenta un segnale incoraggiante, ma ancora fragile. Gli operatori del settore restano prudenti, in attesa di capire se si tratti di un episodio isolato o dell’inizio di una fase più favorevole per il mercato immobiliare.

Per chi guarda all’evoluzione dei mutui – anche in Italia – monitorare questi segnali resta fondamentale: spesso, infatti, le dinamiche americane anticipano tendenze globali.

L’indice FTSE MIB oscilla intorno a 44.300-44.700 punti durante la giornata.

Variazione intraday: circa +0,2% / +0,6% a seconda del momento della seduta.

Range della giornata: circa 43.800 – 44.900 punti.

Titoli in evidenza a Milano

In rialzo: energetici come Enel e Saipem.

Deboli: alcune banche e titoli industriali.

🇪🇺 Europa

Apertura incerta o in lieve calo per molti listini europei.

Pressione su industria e banche, mentre energia sale grazie al petrolio alto.

🌍 Fattori che muovono i mercati oggi

Prezzo del petrolio vicino ai 100$ al barile.

Tensioni geopolitiche in Medio Oriente che aumentano la volatilità.

Attesa di dati economici USA e decisioni sui tassi.

In conclusione :
Milano è leggermente positiva ma volatile.

Europa incerta.

Energia forte, banche e industriali più deboli.

cco migliori e peggiori di oggi a Piazza Affari sull’indice FTSE MIB (indicativo durante la seduta).

📈 Migliori

Inwit

Tenaris

Telecom Italia

Buzzi

Leonardo

👉 Questi titoli sono tra i più forti della giornata con rialzi fino a circa +5% per Inwit.

📉 Peggiori

BPER Banca

Banca Popolare di Sondrio

Banco BPM

UniCredit

Enel

👉 In calo soprattutto banche ed energia nella seduta.