Dal 3 agosto 2026 è disponibile il nuovo modulo per accedere al Fondo di Garanzia Mutui Prima Casa. Consap ha aggiornato la modulistica in seguito alle novità introdotte dal Piano Casa, ampliando anche le categorie prioritarie che possono beneficiare della garanzia pubblica.

Nuovo modulo Consap dal 3 agosto 2026

È operativo dal 3 agosto 2026 il nuovo modello di domanda per il Fondo di Garanzia Mutui Prima Casa, gestito da Consap per conto del Ministero dell’Economia e delle Finanze.

La nuova modulistica è stata pubblicata nella sezione ufficiale dedicata al Fondo Prima Casa e deve essere utilizzata per presentare la richiesta alla banca o all’intermediario finanziario aderente.

Consap precisa che le domande compilate utilizzando modelli diversi da quello disponibile sul proprio sito, oppure da quelli messi a disposizione dal MEF o dall’ABI, non potranno essere prese in considerazione.

Perché è stato aggiornato il modulo?

L’aggiornamento della modulistica è collegato alle modifiche introdotte dalla legge 2 luglio 2026, n. 116, di conversione del decreto-legge 7 maggio 2026, n. 66, relativo alle disposizioni urgenti per il Piano Casa.

La riforma ha ampliato le categorie prioritarie che possono accedere al Fondo, introducendo nuove tutele per le persone con disabilità permanente e per alcuni nuclei familiari nei quali sia presente un familiare con disabilità grave.

Consap ha comunicato di avere aggiornato procedure, modulistica e sistemi informatici per rendere operative le nuove disposizioni dal 3 agosto 2026.

Chi può accedere al Fondo Prima Casa?

Il Fondo è destinato ai cittadini che, alla data della domanda di mutuo, non siano proprietari di altri immobili ad uso abitativo, anche situati all’estero, salvo alcune specifiche eccezioni previste dalla normativa.

Tra le categorie prioritarie rientrano:

  • giovani che non hanno compiuto 36 anni;
  • giovani coppie, con almeno uno dei componenti under 36;
  • nuclei familiari monogenitoriali con figli minori;
  • conduttori di alloggi di proprietà degli IACP;
  • famiglie numerose con tre, quattro o almeno cinque figli under 21, nel rispetto dei relativi limiti ISEE;
  • dal 3 agosto 2026, persone con disabilità permanente accertata ai sensi dell’articolo 3, comma 3, della legge 104/1992;
  • dal 3 agosto 2026, componenti di nuclei familiari nei quali conviva da almeno due anni un familiare – figlio, figlia, fratello o sorella – con disabilità permanente accertata ai sensi della legge 104/1992. (Consap⁠)

Garanzia Consap: quanto può coprire?

La garanzia ordinaria del Fondo è pari al 50% della quota capitale del mutuo.

Per le nuove categorie legate alla disabilità, la garanzia può arrivare all’80% della quota capitale quando il richiedente presenta un ISEE non superiore a 40.000 euro annui.

Per le altre categorie prioritarie rimangono inoltre le possibilità di accesso alla garanzia elevata, quando ricorrono le condizioni previste dalla normativa, in particolare per i mutui che superano l’80% del prezzo di acquisto dell’immobile comprensivo degli oneri accessori. (Consap⁠)

La disciplina relativa alla garanzia elevata è stata prorogata fino al 31 dicembre 2027. (Consap⁠)

Mutuo fino a 250.000 euro

Il Fondo può essere utilizzato per finanziamenti destinati all’acquisto dell’abitazione principale, anche quando l’acquisto è accompagnato da interventi di ristrutturazione finalizzati all’aumento dell’efficienza energetica.

L’importo del finanziamento non può superare 250.000 euro.

L’immobile deve essere destinato ad abitazione principale e non può appartenere alle categorie catastali A/1, A/8 e A/9. Sono inoltre escluse le abitazioni con caratteristiche di lusso previste dalla normativa. (Consap⁠)

Come si presenta la domanda?

Un aspetto importante da chiarire è che la domanda non deve essere inviata direttamente a Consap dal cittadino.

La richiesta deve essere presentata alla banca o all’intermediario finanziario aderente, contestualmente alla domanda di mutuo.

Sarà poi la banca a trasmettere telematicamente la richiesta a Consap.

Una volta ricevuta la domanda, Consap comunica al soggetto finanziatore l’esito dell’istruttoria entro un massimo di 20 giorni. In caso di ammissione alla garanzia, la banca dispone poi di ulteriori 90 giorni per comunicare a Consap il perfezionamento del mutuo o la mancata erogazione. (Consap⁠)

Attenzione al nuovo modulo

Per chi sta preparando una richiesta di mutuo con garanzia Consap, il nuovo modulo rappresenta quindi un passaggio importante.

Dal 3 agosto 2026 la modulistica ufficiale è stata aggiornata proprio per recepire le nuove disposizioni del Piano Casa. Prima di consegnare la domanda alla banca è quindi opportuno verificare di utilizzare l’ultima versione del modello disponibile.

Questo vale in particolare per chi rientra nelle nuove categorie introdotte dalla riforma e intende far valere la propria condizione per ottenere l’accesso prioritario al Fondo.

In conclusione

L’aggiornamento del modulo Consap del 3 agosto 2026 non è una semplice modifica formale.

La nuova modulistica accompagna un cambiamento più ampio del Fondo di Garanzia Prima Casa, che oggi comprende anche nuove categorie prioritarie legate alla disabilità e conferma la possibilità, al ricorrere dei requisiti, di accedere a una garanzia pubblica più elevata.

Per chi sta acquistando la prima abitazione e necessita di un mutuo con un rapporto loan-to-value elevato, il Fondo può rappresentare uno strumento importante per facilitare l’accesso al credito.

Prima di presentare la domanda è comunque fondamentale verificare i requisiti personali, il valore dell’immobile, l’ISEE quando richiesto e le condizioni applicate dalla banca.

Per informazioni aggiornate e per scaricare il modello ufficiale, è possibile consultare direttamente la sezione dedicata al Fondo Prima Casa di Consap. 
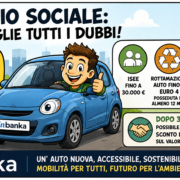
Un’auto nuova a 100 euro al mese, per tre anni, destinata alle famiglie con ISEE inferiore a 30.000 euro. È questa la novità del programma di Noleggio Sociale a lungo termine promosso dal MIMIT e gestito dall’ACI.

Dopo i primi annunci, sono arrivati i chiarimenti sui requisiti, sulla rottamazione, sulle caratteristiche dell’auto e sulle modalità di accesso. Vediamo nel dettaglio come funzionerà la misura.

Il Noleggio Sociale è un programma sperimentale pensato per favorire la mobilità delle famiglie con minori disponibilità economiche e, contemporaneamente, accelerare il ricambio del parco auto italiano.

La misura prevede la possibilità di utilizzare un’automobile nuova attraverso un contratto di noleggio a lungo termine con un canone sociale di 100 euro al mese, IVA compresa.

Il programma è disciplinato dal MIMIT e affidato all’ACI per la gestione.

Il requisito economico fondamentale è avere un ISEE inferiore a 30.000 euro.

Non si tratta quindi di un limite basato semplicemente sul reddito IRPEF: sarà l’ISEE a determinare l’accesso alla misura.

Il beneficio è rivolto alle persone fisiche in possesso degli altri requisiti previsti dal programma.

È obbligatoria la rottamazione di un’automobile fino alla classe Euro 4.

Il veicolo da rottamare deve essere posseduto da almeno 12 mesi.

Questo significa che non sarà possibile accedere semplicemente perché si possiede un ISEE inferiore a 30.000 euro: occorrerà anche rispettare il requisito relativo al veicolo da demolire.

L’auto dovrà avere caratteristiche precise:

  • essere nuova;
  • appartenere alla categoria M1;
  • essere immatricolata in Italia;
  • essere almeno Euro 6;
  • avere emissioni di CO₂ non superiori a 135 g/km;
  • avere un valore massimo previsto per l’acquisto di 14.800 euro + IVA.

Il prezzo massimo non significa però che il beneficiario potrà scegliere liberamente qualsiasi modello sotto tale soglia.

Sarà infatti la procedura di gara a determinare concretamente quale vettura verrà messa a disposizione dei beneficiari. (Fisco e Tasse⁠)

Il canone sociale è fissato in:

100 euro al mese IVA inclusa

Il contratto avrà una durata minima di 36 mesi, quindi tre anni.

Il limite di percorrenza è fissato in 12.000 chilometri all’anno. (ACI Gov⁠)

In tre anni, quindi, il limite complessivo ordinario sarà di 36.000 chilometri.

Uno degli aspetti più interessanti del programma è che il canone non riguarda soltanto l’utilizzo dell’automobile.

Il pacchetto è destinato a comprendere i principali costi legati alla gestione del veicolo, tra cui assicurazione RCA, manutenzione, bollo e assistenza stradale.

Questo rende particolarmente importante il canone di 100 euro: non si tratta semplicemente di una rata per l’acquisto dell’automobile. (ACI Gov⁠)

Al termine del periodo minimo di noleggio, il beneficiario potrà scegliere se restituire l’automobile oppure acquistarla usufruendo di uno sconto del 10% sul valore di mercato.

Questa possibilità rappresenta un ulteriore    elemento interessante della misura, perché consente al beneficiario di decidere alla fine del contratto se mantenere o meno il veicolo. (ACI Gov⁠)

Quando si potrà presentare la domanda?

Questo è uno dei punti più importanti.

Al momento non è ancora possibile presentare la domanda.

Dovrà essere attivato uno specifico sportello telematico attraverso il quale saranno presentate le richieste.

Le domande saranno poi gestite secondo i criteri stabiliti dal programma e l’ordine di presentazione avrà un ruolo importante. Per questo motivo, quando sarà comunicata l’apertura dello sportello, sarà fondamentale essere pronti con tutta la documentazione necessaria. (Fisco e Tasse⁠)

Un esempio pratico

Immaginiamo una famiglia con:

ISEE: 22.000 euro

e una vecchia automobile Euro 4 posseduta da oltre 12 mesi.

Se vengono rispettati tutti gli altri requisiti, la famiglia potrà presentare domanda per il Noleggio Sociale.

In caso di assegnazione, potrà utilizzare l’automobile pagando:

100 euro × 36 mesi = 3.600 euro complessivi

oltre agli eventuali costi non compresi nel contratto e nel rispetto delle condizioni previste.

Alla fine dei tre anni potrà restituire l’automobile oppure valutarne l’acquisto con lo sconto del 10% sul valore di mercato.

Attenzione: non è un contributo per comprare qualsiasi auto

Questo è probabilmente il chiarimento più importante.

Il Noleggio Sociale non è un bonus di 100 euro al mese che il cittadino può utilizzare per scegliere autonomamente un’automobile.

Il programma prevede l’individuazione delle vetture attraverso una procedura specifica. Il valore massimo previsto per ciascun veicolo è di 14.800 euro oltre IVA e sarà la gara a stabilire quale automobile verrà concretamente utilizzata nel programma. (Fisco e Tasse⁠)

Credito a famiglie e imprese sotto la lente della Banca d’Italia. L’ultimo aggiornamento delle statistiche bancarie nazionali fotografa l’evoluzione dei finanziamenti, dei tassi di interesse e della raccolta del sistema bancario italiano.

La Banca d’Italia ha pubblicato l’11 agosto 2026 l’aggiornamento “Banche e moneta: serie nazionali – giugno 2026”, una pubblicazione mensile che raccoglie le principali statistiche relative ai bilanci delle banche, ai prestiti, alla raccolta e ai tassi di interesse applicati alla clientela. (Banca d’Italia⁠)

Credito: un indicatore importante per l’economia

L’andamento dei finanziamenti bancari rappresenta uno degli indicatori più significativi per comprendere lo stato di salute dell’economia.

Quando famiglie e imprese aumentano la domanda di credito significa, generalmente, che cresce la necessità di finanziare consumi, acquisto di abitazioni, investimenti e capitale circolante. Al contrario, una domanda debole può riflettere maggiore prudenza, elevati livelli di indebitamento oppure una ridotta propensione agli investimenti.

Le statistiche della Banca d’Italia consentono di osservare questi fenomeni attraverso dati relativi ai prestiti distinti per settore, durata e tipologia, oltre ai tassi applicati dalle banche a famiglie e società non finanziarie. (Banca d’Italia⁠)

Famiglie: mutui e finanziamenti al consumo

Per le famiglie, particolare attenzione è rivolta ai finanziamenti destinati all’acquisto delle abitazioni e al credito al consumo.

L’evoluzione dei tassi di interesse continua a rappresentare un elemento determinante per chi deve decidere se ricorrere a un finanziamento.

Una riduzione del costo del denaro può infatti favorire la domanda di mutui e prestiti, rendendo più sostenibile la rata mensile. Al contrario, tassi più elevati possono indurre le famiglie a rinviare l’acquisto di un’abitazione o a ridurre il ricorso al credito.

La Banca d’Italia rileva separatamente i tassi di interesse sui depositi e sui prestiti, distinguendo anche tra famiglie e società non finanziarie. (Banca d’Italia⁠)

Imprese: il credito resta fondamentale per gli investimenti

Per le imprese, l’accesso al credito continua a essere un fattore essenziale per finanziare investimenti, liquidità, acquisto di macchinari e sviluppo dell’attività.

Il quadro delineato dalla Banca d’Italia nei mesi più recenti evidenzia una dinamica dei prestiti ancora contenuta. Nelle considerazioni finali sul 2025, il Governatore Fabio Panetta ha sottolineato come la moderata crescita del credito alle imprese sia legata soprattutto a una domanda finanziaria contenuta, anche per effetto dell’elevata redditività e della bassa leva finanziaria di molte aziende. (Banca d’Italia⁠)

Un elemento particolarmente significativo riguarda le garanzie pubbliche: secondo la Banca d’Italia, i prestiti assistiti da garanzie pubbliche rappresentano ancora oltre un quinto degli impieghi complessivi alle imprese, una quota molto superiore a quella registrata negli altri principali Paesi europei. (Banca d’Italia⁠)

Tassi di interesse: il costo del finanziamento resta decisivo

Un altro elemento centrale delle statistiche pubblicate dalla Banca d’Italia riguarda i tassi bancari.

Il costo dei finanziamenti condiziona direttamente le decisioni di famiglie e imprese: per una famiglia incide sull’importo della rata del mutuo o del prestito; per un’impresa determina il costo del capitale necessario per sostenere investimenti e fabbisogno di liquidità.

La pubblicazione “Banche e moneta” comprende proprio le statistiche sui tassi di interesse applicati dalle banche sia sulle consistenze dei finanziamenti sia sulle nuove operazioni. (Banca d’Italia⁠)

Un sistema bancario da osservare con attenzione

I dati sul credito non devono essere letti isolatamente.

L’andamento dei prestiti deve essere valutato insieme alla dinamica dei tassi, alla domanda di finanziamenti, alla situazione economica delle imprese e delle famiglie e alla qualità del credito.

La Banca d’Italia, infatti, pubblica una serie articolata di indicatori che permette di monitorare non soltanto quanto credito viene erogato, ma anche le condizioni alle quali viene concesso e l’evoluzione della rischiosità del sistema bancario. (Banca d’Italia⁠)

Cosa significa per famiglie e imprese

Per famiglie e imprese, i dati rappresentano un importante punto di riferimento.

Per chi sta valutando un mutuo, un prestito o un finanziamento aziendale, non è sufficiente guardare soltanto alla rata proposta dalla banca: occorre considerare il tasso applicato, la durata, il costo complessivo del finanziamento e la propria capacità di rimborso.

Per le imprese, invece, diventa sempre più importante programmare correttamente il fabbisogno finanziario e mantenere un equilibrio tra capitale proprio, debito bancario e altre forme di finanziamento.

Il quadro della Banca d’Italia

La pubblicazione mensile della Banca d’Italia costituisce quindi uno strumento importante per comprendere l’evoluzione del rapporto tra banche, famiglie e imprese.

I dati di giugno 2026 confermano l’importanza del credito come termometro dell’economia italiana e offrono indicazioni utili per valutare l’evoluzione della domanda di finanziamenti e delle condizioni applicate dal sistema bancario.

Per imprese e famiglie, il tema resta centrale: il costo e la disponibilità del credito possono infatti incidere direttamente sulle decisioni di investimento, sull’acquisto della casa e sulla gestione della liquidità.

L’11 giugno 2026 la Banca Centrale Europea ha deciso di aumentare di 25 punti base il tasso sui depositi, portandolo dal 2,00% al 2,25%. Si tratta del primo rialzo dei tassi dopo quasi tre anni e rappresenta un segnale importante per famiglie, imprese e mercati finanziari. (El País⁠)

Perché la BCE ha aumentato i tassi

La decisione è stata presa in un contesto caratterizzato da nuove pressioni inflazionistiche, alimentate principalmente dall’aumento dei costi energetici e dalle tensioni geopolitiche internazionali. L’obiettivo della BCE resta quello di mantenere l’inflazione vicina al 2% nel medio periodo. (El País⁠)

Cosa cambia per chi ha un mutuo

I primi effetti potrebbero riguardare i mutui a tasso variabile, generalmente collegati all’Euribor. Chi possiede un finanziamento variabile potrebbe assistere a un graduale aumento delle rate nei prossimi mesi, mentre chi ha un mutuo a tasso fisso non subirà variazioni sulle condizioni già sottoscritte. (We Wealth⁠)

Impatto sulle imprese

Per le aziende il costo del credito potrebbe aumentare leggermente. Nuovi finanziamenti, aperture di credito e mutui aziendali potrebbero diventare più onerosi, incidendo soprattutto sulle imprese che fanno maggiore ricorso all’indebitamento per sostenere investimenti e crescita. (Sky TG24⁠)

Buone notizie per i risparmiatori

L’aumento dei tassi potrebbe invece favorire i risparmiatori. Conti deposito, obbligazioni e altri strumenti a reddito fisso potrebbero offrire rendimenti più interessanti rispetto agli ultimi anni, creando nuove opportunità per chi desidera valorizzare la propria liquidità. (raisin.com⁠)

Quali scenari per i prossimi mesi

Gli analisti ritengono che la BCE continuerà a monitorare attentamente l’andamento dell’inflazione e della crescita economica. I mercati scontano la possibilità di ulteriori interventi entro la fine del 2026, anche se molto dipenderà dall’evoluzione del quadro economico europeo e internazionale. (Reuters⁠)

Conclusioni

Il rialzo dei tassi al 2,25% segna una svolta nella politica monetaria europea. Famiglie e imprese dovranno prestare attenzione all’evoluzione del costo del denaro, mentre i risparmiatori potrebbero beneficiare di rendimenti più elevati. In un contesto economico ancora incerto, informazione e pianificazione finanziaria restano strumenti fondamentali per affrontare le nuove sfide del mercato.

Le tensioni geopolitiche internazionali continuano a tenere alta l’attenzione dei mercati finanziari e delle banche centrali. Una delle domande più frequenti di famiglie, imprenditori e professionisti è: la guerra potrebbe spingere la BCE ad aumentare nuovamente i tassi di interesse?

La risposta è: dipende dagli effetti economici del conflitto, soprattutto sull’inflazione.

Perché una guerra può influenzare i tassi BCE

Quando un conflitto internazionale coinvolge aree strategiche per energia, petrolio, gas o commercio globale, il rischio principale è un aumento dei prezzi.
Se il costo delle materie prime cresce, aumentano anche i costi di produzione e trasporto, con conseguenti rincari per imprese e consumatori.

La missione della Banca Centrale Europea è mantenere stabile l’inflazione nell’area euro.

Se i prezzi iniziano a salire troppo rapidamente, la BCE potrebbe decidere di alzare i tassi di interesse per rallentare l’economia e contenere l’inflazione.

Quali effetti per famiglie e imprese?

Un eventuale rialzo dei tassi avrebbe effetti immediati soprattutto sul credito:

Mutui variabili: le rate potrebbero aumentare, incidendo sul bilancio familiare.

Finanziamenti alle imprese: ottenere credito potrebbe diventare più costoso, con maggior attenzione agli investimenti.

Risparmi: i depositi bancari potrebbero beneficiare di rendimenti leggermente più elevati.

Mercati immobiliari: tassi più alti spesso rallentano la domanda di immobili, poiché aumentano i costi dei mutui.

La BCE alzerà davvero i tassi?

Al momento non esistono certezze. La BCE monitora costantemente dati su inflazione, crescita economica, occupazione e andamento energetico. Se il conflitto dovesse generare una forte pressione inflazionistica, un rialzo dei tassi resterebbe un’ipotesi concreta. Al contrario, se l’economia rallentasse troppo, la BCE potrebbe scegliere prudenza per non frenare ulteriormente la crescita.

Aime’ le guerre non influenzano solo la geopolitica, ma possono avere effetti diretti sulle tasche di famiglie e aziende. Per questo è importante monitorare le decisioni della BCE e valutare con attenzione mutui, investimenti e pianificazione finanziaria.

In un contesto economico incerto, informazione e programmazione restano gli strumenti migliori per affrontare i cambiamenti del mercato.

Per approfondimenti fiscali, economici e finanziari:
www.inbanka.it

Per molti contribuenti italiani, il mutuo rappresenta una delle spese più importanti del bilancio familiare. La buona notizia è che nel Modello 730/2026, relativo ai redditi 2025, è possibile ottenere un risparmio fiscale grazie alla detrazione IRPEF sugli interessi passivi del mutuo, a condizione di rispettare alcuni requisiti previsti dalla normativa.

Vediamo nel dettaglio quanto si può scaricare, chi ne ha diritto e quali documenti servono per non perdere il beneficio fiscale.

Quanto si può detrarre nel 730/2026

Chi ha stipulato un mutuo per acquistare la prima casa può beneficiare di una detrazione IRPEF del 19% sugli interessi passivi pagati alla banca nel corso del 2025.

La detrazione si applica su un importo massimo di 4.000 euro all’anno tra interessi e alcune spese collegate al mutuo.

Questo significa che il risparmio massimo ottenibile è pari a:

4.000 euro × 19% = 760 euro

Un importo certamente interessante, soprattutto in un periodo in cui i tassi di interesse hanno avuto oscillazioni importanti.

Quali spese si possono scaricare

Non sono detraibili soltanto gli interessi pagati alla banca. Nel beneficio fiscale possono rientrare anche alcune spese accessorie direttamente collegate al mutuo, tra cui:

  • spese di istruttoria bancaria;
  • costi della perizia tecnica dell’immobile;
  • alcune spese notarili riferite al contratto di mutuo (non al rogito di compravendita);
  • oneri fiscali connessi al finanziamento.

La banca, ogni anno, rilascia una certificazione degli interessi passivi pagati, documento fondamentale per compilare correttamente il 730.

I requisiti per ottenere la detrazione

Per poter scaricare gli interessi del mutuo è necessario rispettare precise condizioni.

1. Il mutuo deve essere per l’abitazione principale

La detrazione riguarda il mutuo contratto per acquistare l’abitazione principale, cioè quella in cui il contribuente o i suoi familiari dimorano abitualmente.

2. Tempistiche da rispettare

L’immobile deve essere adibito ad abitazione principale entro 12 mesi dall’acquisto.

Inoltre, il mutuo deve essere stipulato entro 12 mesi prima o dopo il rogito notarile.

3. Doppio requisito: proprietario e intestatario

Per avere diritto alla detrazione è necessario essere contemporaneamente:

  • intestatari del mutuo;
  • proprietari dell’immobile.

Se manca uno dei due requisiti, la detrazione potrebbe non spettare.

Mutuo cointestato: come funziona

Molto frequente è il caso dei mutui cointestati tra coniugi o conviventi.

In linea generale, ciascun intestatario può detrarre la quota di interessi effettivamente sostenuta, in proporzione alla propria intestazione del mutuo.

Ad esempio:

  • interessi annui pagati: 3.600 euro
  • mutuo cointestato al 50%

Ogni intestatario potrà indicare nel proprio 730 1.800 euro di interessi passivi.

In alcuni casi particolari, come il coniuge fiscalmente a carico, possono applicarsi regole differenti.

Quando la detrazione non spetta

È bene ricordare che il beneficio fiscale normalmente non è riconosciuto per:

  • mutui relativi a seconde case;
  • immobili non destinati ad abitazione principale;
  • somme pagate da soggetti non intestatari del finanziamento;
  • mutui che non rispettano i requisiti temporali previsti dalla legge.

Documenti da conservare

Per evitare problemi in caso di controlli dell’Agenzia delle Entrate è importante conservare:

  • certificazione bancaria annuale degli interessi pagati;
  • contratto di mutuo;
  • atto di acquisto dell’immobile;
  • fatture notarili riferite al mutuo;
  • eventuale documentazione delle spese accessorie.

Conclusioni

La detrazione degli interessi sul mutuo nel 730/2026 rappresenta un’opportunità concreta per alleggerire il peso delle rate e recuperare parte delle somme versate alla banca. Tuttavia, per beneficiare del vantaggio fiscale è fondamentale verificare attentamente requisiti, tempistiche e documentazione.

Un controllo accurato prima della dichiarazione dei redditi può evitare errori e consentire di ottenere il massimo rimborso spettante.

Per approfondimenti su mutui, banche, conti deposito e novità del credito visita: www.inbanka.it

Il mercato dei mutui in Italia sta vivendo una fase di apparente calma, ma dietro la stabilità attuale iniziano a comparire segnali che potrebbero cambiare rapidamente lo scenario nella seconda metà del 2026.

Dopo i forti aumenti degli ultimi anni, molte famiglie speravano in una discesa definitiva dei tassi. La situazione però resta delicata: la BCE ha momentaneamente mantenuto invariati i tassi di interesse, ma l’inflazione europea continua a rappresentare un elemento di preoccupazione per i mercati finanziari.

Tassi mutui: cosa sta succedendo

Attualmente i mutui a tasso fisso risultano ancora molto richiesti dagli italiani. La maggior parte delle nuove richieste continua infatti a orientarsi verso rate certe e senza sorprese.

I migliori mutui fissi di maggio 2026 si collocano mediamente tra il 2,7% e il 3,1%, mentre i variabili oscillano tra il 2,4% e il 2,9%.

Una differenza non enorme che sta spingendo molti consumatori a scegliere la sicurezza del fisso, soprattutto considerando che l’Euribor ha iniziato lentamente a risalire.

Mutuo fisso o variabile nel 2026?

La domanda più frequente resta sempre la stessa: conviene il fisso o il variabile?

Quando conviene il fisso

Il mutuo a tasso fisso è ideale per:

  • chi desidera una rata stabile;
  • famiglie con budget mensile rigido;
  • chi teme futuri aumenti dei tassi;
  • mutui lunghi da 20 o 30 anni.

Quando può convenire il variabile

Il tasso variabile può invece essere interessante per:

  • chi pensa di vendere casa entro pochi anni;
  • chi prevede future surroghe;
  • chi ha maggiore capacità economica per sostenere eventuali aumenti della rata;
  • chi vuole approfittare dei tassi inizialmente più bassi.

Le previsioni per fine 2026

Gli analisti ritengono possibile un ritorno graduale dei rialzi BCE entro la fine del 2026, soprattutto se l’inflazione dovesse continuare a crescere.

In questo scenario:

  • il tasso variabile potrebbe tornare a salire;
  • le banche potrebbero irrigidire le condizioni di accesso al credito;
  • aumenterebbe nuovamente l’interesse verso le surroghe.

Surroghe: momento favorevole

Molti mutuatari stanno già valutando la surroga per bloccare condizioni più vantaggiose prima di eventuali aumenti.

Chi ha acceso un mutuo tra il 2022 e il 2024 con tassi elevati potrebbe oggi ottenere condizioni migliori rispetto al passato recente.

Consigli pratici per chi deve fare un mutuo oggi

Prima di firmare un mutuo è importante:

  • confrontare più preventivi;
  • valutare il TAEG e non solo il TAN;
  • controllare eventuali spese accessorie;
  • simulare possibili aumenti della rata;
  • verificare le condizioni di estinzione anticipata.

In conclusioni 2026 potrebbe rappresentare un anno di transizione per il mercato dei mutui. Oggi i tassi risultano ancora abbastanza competitivi, ma le prossime decisioni della BCE saranno decisive per capire l’andamento futuro.

Per questo motivo, chi sta pensando di acquistare casa o surrogare il proprio mutuo dovrebbe monitorare attentamente il mercato e valutare con attenzione tempi e tipologia di finanziamento.

Per maggiori info a riguardo puoi contattarci e ti proponiamo il miglior prodotto per le tue esigenze

Negli ultimi mesi il tema della surroga del mutuo è tornato al centro dell’attenzione. Dopo anni di tassi in crescita, il 2026 si apre con uno scenario diverso: il costo del denaro sta lentamente scendendo e molte famiglie si chiedono se sia il momento giusto per cambiare banca e risparmiare sulla rata.

Ma conviene davvero fare la surroga oggi? Vediamolo in modo semplice e concreto.

📉 Perché oggi si parla tanto di surroga

Il motivo principale è legato alle decisioni della Banca Centrale Europea, che dopo i forti rialzi tra il 2022 e il 2023 ha iniziato una fase di stabilizzazione e graduale riduzione dei tassi.

Questo ha portato a:

  • Un calo dei mutui a tasso fisso
  • Una leggera discesa anche dei variabili
  • Nuove offerte più convenienti rispetto al passato recente

In sostanza, si sta creando una finestra favorevole per chi vuole risparmiare.

💡 Cos’è la surroga del mutuo

La surroga (o portabilità) consente di trasferire il mutuo da una banca a un’altra ottenendo condizioni migliori, senza costi.

I vantaggi principali:

  • Nessuna penale
  • Zero spese notarili e istruttoria
  • Possibilità di ridurre rata o durata

📊 Quando conviene davvero nel 2026

La surroga è particolarmente conveniente se ti trovi in una di queste situazioni:

  • Hai acceso il mutuo tra il 2022 e il 2023
  • Hai un tasso variabile e la rata è aumentata molto
  • Hai un fisso superiore al 3,5% – 4%
  • Ti restano ancora molti anni da pagare

👉 In questi casi il risparmio può essere anche di 100–150 euro al mese, a seconda dell’importo.

ZES: il contributo aggiuntivo che spinge gli investimenti

La ZES (Zona Economica Speciale) rappresenta una grande opportunità per le imprese che investono nel Sud Italia. Tra le novità più interessanti c’è il contributo aggiuntivo ZES, una misura che rafforza ulteriormente gli incentivi già esistenti.

In pratica, oltre al credito d’imposta sugli investimenti, le aziende possono beneficiare di un ulteriore sostegno economico, pensato per ridurre il costo reale degli investimenti in beni strumentali e favorire la crescita produttiva.

Il meccanismo è semplice: più investi in aree ZES, maggiore è il vantaggio. Questo rende particolarmente conveniente avviare nuovi progetti o ampliare attività già esistenti, soprattutto nei settori industriali e logistici.

Un altro punto di forza è la rapidità delle procedure, grazie a iter amministrativi semplificati. Meno burocrazia significa tempi più brevi e maggiore certezza per le imprese.

👉 In sintesi:
• più incentivi rispetto al passato
• meno costi per chi investe
• maggiore competitività per le imprese

La ZES si conferma quindi uno strumento strategico per attrarre investimenti e rilanciare il tessuto economico del Mezzogiorno.

Anche nel mese di febbraio continua la risalita dei  tassi di interesse sui prestiti. Il mese scorso aveva colpito il fatto che il tasso applicato sui mutui a dicembre 2022 avesse sfondato il tetto del 3 per cento. A gennaio 2023 quel valore ha fatto un altro del salto, raggiungendo un valore medio del 3,53 per cento, con un incremento dello 0,52% (dal 3,01% di dicembre). Anche per le imprese c’è un rincaro, anche se meno marcato e nell’ordine dello 0,15%: dal 3,55% si passa al 3,7 per cento. L’aumento medio dei tassi di interesse, che ovviamente segue i ritocchi al rialzo da parte della Bce, a gennaio è stato dal 3,2 al 3,51 per cento. È quanto emerge dal bollettino mensile dell’Abi pubblicato oggi, martedì 14 febbraio.
Con l’aumento dei tassi si sta bloccando anche il mercato immobiliare che ha subito una flessione in discesa sulle vendite .

Sempre il mese scorso, i prestiti a imprese e famiglie sono aumentati del +1,3% rispetto a un anno fa, come evidenziato già dalla Banca d’Italia nei giorni scorsi. L’analisi dell’Abi, dimostra come a dicembre 2022, i prestiti alle imprese sono rimasti fermi su base annua, mentre quelli per le famiglie sono aumentati del 3,3 per cento.