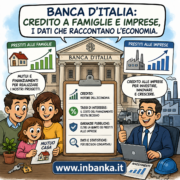
Credito a famiglie e imprese sotto la lente della Banca d’Italia. L’ultimo aggiornamento delle statistiche bancarie nazionali fotografa l’evoluzione dei finanziamenti, dei tassi di interesse e della raccolta del sistema bancario italiano.
La Banca d’Italia ha pubblicato l’11 agosto 2026 l’aggiornamento “Banche e moneta: serie nazionali – giugno 2026”, una pubblicazione mensile che raccoglie le principali statistiche relative ai bilanci delle banche, ai prestiti, alla raccolta e ai tassi di interesse applicati alla clientela. (Banca d’Italia)
Credito: un indicatore importante per l’economia
L’andamento dei finanziamenti bancari rappresenta uno degli indicatori più significativi per comprendere lo stato di salute dell’economia.
Quando famiglie e imprese aumentano la domanda di credito significa, generalmente, che cresce la necessità di finanziare consumi, acquisto di abitazioni, investimenti e capitale circolante. Al contrario, una domanda debole può riflettere maggiore prudenza, elevati livelli di indebitamento oppure una ridotta propensione agli investimenti.
Le statistiche della Banca d’Italia consentono di osservare questi fenomeni attraverso dati relativi ai prestiti distinti per settore, durata e tipologia, oltre ai tassi applicati dalle banche a famiglie e società non finanziarie. (Banca d’Italia)
Famiglie: mutui e finanziamenti al consumo
Per le famiglie, particolare attenzione è rivolta ai finanziamenti destinati all’acquisto delle abitazioni e al credito al consumo.
L’evoluzione dei tassi di interesse continua a rappresentare un elemento determinante per chi deve decidere se ricorrere a un finanziamento.
Una riduzione del costo del denaro può infatti favorire la domanda di mutui e prestiti, rendendo più sostenibile la rata mensile. Al contrario, tassi più elevati possono indurre le famiglie a rinviare l’acquisto di un’abitazione o a ridurre il ricorso al credito.
La Banca d’Italia rileva separatamente i tassi di interesse sui depositi e sui prestiti, distinguendo anche tra famiglie e società non finanziarie. (Banca d’Italia)
Imprese: il credito resta fondamentale per gli investimenti
Per le imprese, l’accesso al credito continua a essere un fattore essenziale per finanziare investimenti, liquidità, acquisto di macchinari e sviluppo dell’attività.
Il quadro delineato dalla Banca d’Italia nei mesi più recenti evidenzia una dinamica dei prestiti ancora contenuta. Nelle considerazioni finali sul 2025, il Governatore Fabio Panetta ha sottolineato come la moderata crescita del credito alle imprese sia legata soprattutto a una domanda finanziaria contenuta, anche per effetto dell’elevata redditività e della bassa leva finanziaria di molte aziende. (Banca d’Italia)
Un elemento particolarmente significativo riguarda le garanzie pubbliche: secondo la Banca d’Italia, i prestiti assistiti da garanzie pubbliche rappresentano ancora oltre un quinto degli impieghi complessivi alle imprese, una quota molto superiore a quella registrata negli altri principali Paesi europei. (Banca d’Italia)
Tassi di interesse: il costo del finanziamento resta decisivo
Un altro elemento centrale delle statistiche pubblicate dalla Banca d’Italia riguarda i tassi bancari.
Il costo dei finanziamenti condiziona direttamente le decisioni di famiglie e imprese: per una famiglia incide sull’importo della rata del mutuo o del prestito; per un’impresa determina il costo del capitale necessario per sostenere investimenti e fabbisogno di liquidità.
La pubblicazione “Banche e moneta” comprende proprio le statistiche sui tassi di interesse applicati dalle banche sia sulle consistenze dei finanziamenti sia sulle nuove operazioni. (Banca d’Italia)
Un sistema bancario da osservare con attenzione
I dati sul credito non devono essere letti isolatamente.
L’andamento dei prestiti deve essere valutato insieme alla dinamica dei tassi, alla domanda di finanziamenti, alla situazione economica delle imprese e delle famiglie e alla qualità del credito.
La Banca d’Italia, infatti, pubblica una serie articolata di indicatori che permette di monitorare non soltanto quanto credito viene erogato, ma anche le condizioni alle quali viene concesso e l’evoluzione della rischiosità del sistema bancario. (Banca d’Italia)
Cosa significa per famiglie e imprese
Per famiglie e imprese, i dati rappresentano un importante punto di riferimento.
Per chi sta valutando un mutuo, un prestito o un finanziamento aziendale, non è sufficiente guardare soltanto alla rata proposta dalla banca: occorre considerare il tasso applicato, la durata, il costo complessivo del finanziamento e la propria capacità di rimborso.
Per le imprese, invece, diventa sempre più importante programmare correttamente il fabbisogno finanziario e mantenere un equilibrio tra capitale proprio, debito bancario e altre forme di finanziamento.
Il quadro della Banca d’Italia
La pubblicazione mensile della Banca d’Italia costituisce quindi uno strumento importante per comprendere l’evoluzione del rapporto tra banche, famiglie e imprese.
I dati di giugno 2026 confermano l’importanza del credito come termometro dell’economia italiana e offrono indicazioni utili per valutare l’evoluzione della domanda di finanziamenti e delle condizioni applicate dal sistema bancario.
Per imprese e famiglie, il tema resta centrale: il costo e la disponibilità del credito possono infatti incidere direttamente sulle decisioni di investimento, sull’acquisto della casa e sulla gestione della liquidità.