Dal 3 agosto 2026 è disponibile il nuovo modulo per accedere al Fondo di Garanzia Mutui Prima Casa. Consap ha aggiornato la modulistica in seguito alle novità introdotte dal Piano Casa, ampliando anche le categorie prioritarie che possono beneficiare della garanzia pubblica.

Nuovo modulo Consap dal 3 agosto 2026

È operativo dal 3 agosto 2026 il nuovo modello di domanda per il Fondo di Garanzia Mutui Prima Casa, gestito da Consap per conto del Ministero dell’Economia e delle Finanze.

La nuova modulistica è stata pubblicata nella sezione ufficiale dedicata al Fondo Prima Casa e deve essere utilizzata per presentare la richiesta alla banca o all’intermediario finanziario aderente.

Consap precisa che le domande compilate utilizzando modelli diversi da quello disponibile sul proprio sito, oppure da quelli messi a disposizione dal MEF o dall’ABI, non potranno essere prese in considerazione.

Perché è stato aggiornato il modulo?

L’aggiornamento della modulistica è collegato alle modifiche introdotte dalla legge 2 luglio 2026, n. 116, di conversione del decreto-legge 7 maggio 2026, n. 66, relativo alle disposizioni urgenti per il Piano Casa.

La riforma ha ampliato le categorie prioritarie che possono accedere al Fondo, introducendo nuove tutele per le persone con disabilità permanente e per alcuni nuclei familiari nei quali sia presente un familiare con disabilità grave.

Consap ha comunicato di avere aggiornato procedure, modulistica e sistemi informatici per rendere operative le nuove disposizioni dal 3 agosto 2026.

Chi può accedere al Fondo Prima Casa?

Il Fondo è destinato ai cittadini che, alla data della domanda di mutuo, non siano proprietari di altri immobili ad uso abitativo, anche situati all’estero, salvo alcune specifiche eccezioni previste dalla normativa.

Tra le categorie prioritarie rientrano:

  • giovani che non hanno compiuto 36 anni;
  • giovani coppie, con almeno uno dei componenti under 36;
  • nuclei familiari monogenitoriali con figli minori;
  • conduttori di alloggi di proprietà degli IACP;
  • famiglie numerose con tre, quattro o almeno cinque figli under 21, nel rispetto dei relativi limiti ISEE;
  • dal 3 agosto 2026, persone con disabilità permanente accertata ai sensi dell’articolo 3, comma 3, della legge 104/1992;
  • dal 3 agosto 2026, componenti di nuclei familiari nei quali conviva da almeno due anni un familiare – figlio, figlia, fratello o sorella – con disabilità permanente accertata ai sensi della legge 104/1992. (Consap⁠)

Garanzia Consap: quanto può coprire?

La garanzia ordinaria del Fondo è pari al 50% della quota capitale del mutuo.

Per le nuove categorie legate alla disabilità, la garanzia può arrivare all’80% della quota capitale quando il richiedente presenta un ISEE non superiore a 40.000 euro annui.

Per le altre categorie prioritarie rimangono inoltre le possibilità di accesso alla garanzia elevata, quando ricorrono le condizioni previste dalla normativa, in particolare per i mutui che superano l’80% del prezzo di acquisto dell’immobile comprensivo degli oneri accessori. (Consap⁠)

La disciplina relativa alla garanzia elevata è stata prorogata fino al 31 dicembre 2027. (Consap⁠)

Mutuo fino a 250.000 euro

Il Fondo può essere utilizzato per finanziamenti destinati all’acquisto dell’abitazione principale, anche quando l’acquisto è accompagnato da interventi di ristrutturazione finalizzati all’aumento dell’efficienza energetica.

L’importo del finanziamento non può superare 250.000 euro.

L’immobile deve essere destinato ad abitazione principale e non può appartenere alle categorie catastali A/1, A/8 e A/9. Sono inoltre escluse le abitazioni con caratteristiche di lusso previste dalla normativa. (Consap⁠)

Come si presenta la domanda?

Un aspetto importante da chiarire è che la domanda non deve essere inviata direttamente a Consap dal cittadino.

La richiesta deve essere presentata alla banca o all’intermediario finanziario aderente, contestualmente alla domanda di mutuo.

Sarà poi la banca a trasmettere telematicamente la richiesta a Consap.

Una volta ricevuta la domanda, Consap comunica al soggetto finanziatore l’esito dell’istruttoria entro un massimo di 20 giorni. In caso di ammissione alla garanzia, la banca dispone poi di ulteriori 90 giorni per comunicare a Consap il perfezionamento del mutuo o la mancata erogazione. (Consap⁠)

Attenzione al nuovo modulo

Per chi sta preparando una richiesta di mutuo con garanzia Consap, il nuovo modulo rappresenta quindi un passaggio importante.

Dal 3 agosto 2026 la modulistica ufficiale è stata aggiornata proprio per recepire le nuove disposizioni del Piano Casa. Prima di consegnare la domanda alla banca è quindi opportuno verificare di utilizzare l’ultima versione del modello disponibile.

Questo vale in particolare per chi rientra nelle nuove categorie introdotte dalla riforma e intende far valere la propria condizione per ottenere l’accesso prioritario al Fondo.

In conclusione

L’aggiornamento del modulo Consap del 3 agosto 2026 non è una semplice modifica formale.

La nuova modulistica accompagna un cambiamento più ampio del Fondo di Garanzia Prima Casa, che oggi comprende anche nuove categorie prioritarie legate alla disabilità e conferma la possibilità, al ricorrere dei requisiti, di accedere a una garanzia pubblica più elevata.

Per chi sta acquistando la prima abitazione e necessita di un mutuo con un rapporto loan-to-value elevato, il Fondo può rappresentare uno strumento importante per facilitare l’accesso al credito.

Prima di presentare la domanda è comunque fondamentale verificare i requisiti personali, il valore dell’immobile, l’ISEE quando richiesto e le condizioni applicate dalla banca.

Per informazioni aggiornate e per scaricare il modello ufficiale, è possibile consultare direttamente la sezione dedicata al Fondo Prima Casa di Consap. 
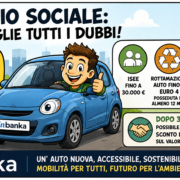
Un’auto nuova a 100 euro al mese, per tre anni, destinata alle famiglie con ISEE inferiore a 30.000 euro. È questa la novità del programma di Noleggio Sociale a lungo termine promosso dal MIMIT e gestito dall’ACI.

Dopo i primi annunci, sono arrivati i chiarimenti sui requisiti, sulla rottamazione, sulle caratteristiche dell’auto e sulle modalità di accesso. Vediamo nel dettaglio come funzionerà la misura.

Il Noleggio Sociale è un programma sperimentale pensato per favorire la mobilità delle famiglie con minori disponibilità economiche e, contemporaneamente, accelerare il ricambio del parco auto italiano.

La misura prevede la possibilità di utilizzare un’automobile nuova attraverso un contratto di noleggio a lungo termine con un canone sociale di 100 euro al mese, IVA compresa.

Il programma è disciplinato dal MIMIT e affidato all’ACI per la gestione.

Il requisito economico fondamentale è avere un ISEE inferiore a 30.000 euro.

Non si tratta quindi di un limite basato semplicemente sul reddito IRPEF: sarà l’ISEE a determinare l’accesso alla misura.

Il beneficio è rivolto alle persone fisiche in possesso degli altri requisiti previsti dal programma.

È obbligatoria la rottamazione di un’automobile fino alla classe Euro 4.

Il veicolo da rottamare deve essere posseduto da almeno 12 mesi.

Questo significa che non sarà possibile accedere semplicemente perché si possiede un ISEE inferiore a 30.000 euro: occorrerà anche rispettare il requisito relativo al veicolo da demolire.

L’auto dovrà avere caratteristiche precise:

  • essere nuova;
  • appartenere alla categoria M1;
  • essere immatricolata in Italia;
  • essere almeno Euro 6;
  • avere emissioni di CO₂ non superiori a 135 g/km;
  • avere un valore massimo previsto per l’acquisto di 14.800 euro + IVA.

Il prezzo massimo non significa però che il beneficiario potrà scegliere liberamente qualsiasi modello sotto tale soglia.

Sarà infatti la procedura di gara a determinare concretamente quale vettura verrà messa a disposizione dei beneficiari. (Fisco e Tasse⁠)

Il canone sociale è fissato in:

100 euro al mese IVA inclusa

Il contratto avrà una durata minima di 36 mesi, quindi tre anni.

Il limite di percorrenza è fissato in 12.000 chilometri all’anno. (ACI Gov⁠)

In tre anni, quindi, il limite complessivo ordinario sarà di 36.000 chilometri.

Uno degli aspetti più interessanti del programma è che il canone non riguarda soltanto l’utilizzo dell’automobile.

Il pacchetto è destinato a comprendere i principali costi legati alla gestione del veicolo, tra cui assicurazione RCA, manutenzione, bollo e assistenza stradale.

Questo rende particolarmente importante il canone di 100 euro: non si tratta semplicemente di una rata per l’acquisto dell’automobile. (ACI Gov⁠)

Al termine del periodo minimo di noleggio, il beneficiario potrà scegliere se restituire l’automobile oppure acquistarla usufruendo di uno sconto del 10% sul valore di mercato.

Questa possibilità rappresenta un ulteriore    elemento interessante della misura, perché consente al beneficiario di decidere alla fine del contratto se mantenere o meno il veicolo. (ACI Gov⁠)

Quando si potrà presentare la domanda?

Questo è uno dei punti più importanti.

Al momento non è ancora possibile presentare la domanda.

Dovrà essere attivato uno specifico sportello telematico attraverso il quale saranno presentate le richieste.

Le domande saranno poi gestite secondo i criteri stabiliti dal programma e l’ordine di presentazione avrà un ruolo importante. Per questo motivo, quando sarà comunicata l’apertura dello sportello, sarà fondamentale essere pronti con tutta la documentazione necessaria. (Fisco e Tasse⁠)

Un esempio pratico

Immaginiamo una famiglia con:

ISEE: 22.000 euro

e una vecchia automobile Euro 4 posseduta da oltre 12 mesi.

Se vengono rispettati tutti gli altri requisiti, la famiglia potrà presentare domanda per il Noleggio Sociale.

In caso di assegnazione, potrà utilizzare l’automobile pagando:

100 euro × 36 mesi = 3.600 euro complessivi

oltre agli eventuali costi non compresi nel contratto e nel rispetto delle condizioni previste.

Alla fine dei tre anni potrà restituire l’automobile oppure valutarne l’acquisto con lo sconto del 10% sul valore di mercato.

Attenzione: non è un contributo per comprare qualsiasi auto

Questo è probabilmente il chiarimento più importante.

Il Noleggio Sociale non è un bonus di 100 euro al mese che il cittadino può utilizzare per scegliere autonomamente un’automobile.

Il programma prevede l’individuazione delle vetture attraverso una procedura specifica. Il valore massimo previsto per ciascun veicolo è di 14.800 euro oltre IVA e sarà la gara a stabilire quale automobile verrà concretamente utilizzata nel programma. (Fisco e Tasse⁠)

Credito a famiglie e imprese sotto la lente della Banca d’Italia. L’ultimo aggiornamento delle statistiche bancarie nazionali fotografa l’evoluzione dei finanziamenti, dei tassi di interesse e della raccolta del sistema bancario italiano.

La Banca d’Italia ha pubblicato l’11 agosto 2026 l’aggiornamento “Banche e moneta: serie nazionali – giugno 2026”, una pubblicazione mensile che raccoglie le principali statistiche relative ai bilanci delle banche, ai prestiti, alla raccolta e ai tassi di interesse applicati alla clientela. (Banca d’Italia⁠)

Credito: un indicatore importante per l’economia

L’andamento dei finanziamenti bancari rappresenta uno degli indicatori più significativi per comprendere lo stato di salute dell’economia.

Quando famiglie e imprese aumentano la domanda di credito significa, generalmente, che cresce la necessità di finanziare consumi, acquisto di abitazioni, investimenti e capitale circolante. Al contrario, una domanda debole può riflettere maggiore prudenza, elevati livelli di indebitamento oppure una ridotta propensione agli investimenti.

Le statistiche della Banca d’Italia consentono di osservare questi fenomeni attraverso dati relativi ai prestiti distinti per settore, durata e tipologia, oltre ai tassi applicati dalle banche a famiglie e società non finanziarie. (Banca d’Italia⁠)

Famiglie: mutui e finanziamenti al consumo

Per le famiglie, particolare attenzione è rivolta ai finanziamenti destinati all’acquisto delle abitazioni e al credito al consumo.

L’evoluzione dei tassi di interesse continua a rappresentare un elemento determinante per chi deve decidere se ricorrere a un finanziamento.

Una riduzione del costo del denaro può infatti favorire la domanda di mutui e prestiti, rendendo più sostenibile la rata mensile. Al contrario, tassi più elevati possono indurre le famiglie a rinviare l’acquisto di un’abitazione o a ridurre il ricorso al credito.

La Banca d’Italia rileva separatamente i tassi di interesse sui depositi e sui prestiti, distinguendo anche tra famiglie e società non finanziarie. (Banca d’Italia⁠)

Imprese: il credito resta fondamentale per gli investimenti

Per le imprese, l’accesso al credito continua a essere un fattore essenziale per finanziare investimenti, liquidità, acquisto di macchinari e sviluppo dell’attività.

Il quadro delineato dalla Banca d’Italia nei mesi più recenti evidenzia una dinamica dei prestiti ancora contenuta. Nelle considerazioni finali sul 2025, il Governatore Fabio Panetta ha sottolineato come la moderata crescita del credito alle imprese sia legata soprattutto a una domanda finanziaria contenuta, anche per effetto dell’elevata redditività e della bassa leva finanziaria di molte aziende. (Banca d’Italia⁠)

Un elemento particolarmente significativo riguarda le garanzie pubbliche: secondo la Banca d’Italia, i prestiti assistiti da garanzie pubbliche rappresentano ancora oltre un quinto degli impieghi complessivi alle imprese, una quota molto superiore a quella registrata negli altri principali Paesi europei. (Banca d’Italia⁠)

Tassi di interesse: il costo del finanziamento resta decisivo

Un altro elemento centrale delle statistiche pubblicate dalla Banca d’Italia riguarda i tassi bancari.

Il costo dei finanziamenti condiziona direttamente le decisioni di famiglie e imprese: per una famiglia incide sull’importo della rata del mutuo o del prestito; per un’impresa determina il costo del capitale necessario per sostenere investimenti e fabbisogno di liquidità.

La pubblicazione “Banche e moneta” comprende proprio le statistiche sui tassi di interesse applicati dalle banche sia sulle consistenze dei finanziamenti sia sulle nuove operazioni. (Banca d’Italia⁠)

Un sistema bancario da osservare con attenzione

I dati sul credito non devono essere letti isolatamente.

L’andamento dei prestiti deve essere valutato insieme alla dinamica dei tassi, alla domanda di finanziamenti, alla situazione economica delle imprese e delle famiglie e alla qualità del credito.

La Banca d’Italia, infatti, pubblica una serie articolata di indicatori che permette di monitorare non soltanto quanto credito viene erogato, ma anche le condizioni alle quali viene concesso e l’evoluzione della rischiosità del sistema bancario. (Banca d’Italia⁠)

Cosa significa per famiglie e imprese

Per famiglie e imprese, i dati rappresentano un importante punto di riferimento.

Per chi sta valutando un mutuo, un prestito o un finanziamento aziendale, non è sufficiente guardare soltanto alla rata proposta dalla banca: occorre considerare il tasso applicato, la durata, il costo complessivo del finanziamento e la propria capacità di rimborso.

Per le imprese, invece, diventa sempre più importante programmare correttamente il fabbisogno finanziario e mantenere un equilibrio tra capitale proprio, debito bancario e altre forme di finanziamento.

Il quadro della Banca d’Italia

La pubblicazione mensile della Banca d’Italia costituisce quindi uno strumento importante per comprendere l’evoluzione del rapporto tra banche, famiglie e imprese.

I dati di giugno 2026 confermano l’importanza del credito come termometro dell’economia italiana e offrono indicazioni utili per valutare l’evoluzione della domanda di finanziamenti e delle condizioni applicate dal sistema bancario.

Per imprese e famiglie, il tema resta centrale: il costo e la disponibilità del credito possono infatti incidere direttamente sulle decisioni di investimento, sull’acquisto della casa e sulla gestione della liquidità.